地震保険の保険金請求には、一般に「保険金請求書」「被害状況が分かる写真」「保険証券などの契約情報」が必要です。ただし、必要書類は保険会社や被害の内容によって異なり、修理見積書や罹災証明書が必須とは限りません。まずは保険会社または代理店へ連絡し、契約内容に応じた書類を確認してください。
地震保険の保険金請求で一般に必要な書類
請求時に求められやすい書類は、次のとおりです。
| 書類・資料 | 主な用途 | 注意点 |
|---|---|---|
| 保険金請求書 | 保険金の請求内容や振込先を保険会社へ伝える | 保険会社所定の書式を使用する |
| 保険証券・保険契約証など | 契約者、保険の対象、証券番号などを確認する | 見つからない場合でも、契約者名や住所などで確認できることがある |
| 被害状況の写真 | 建物や家財の損害状況を確認する | 被害箇所だけでなく、建物全体や部屋全体も撮影する |
| 修理見積書・修理明細書 | 損害の内容や修理箇所を確認する | 地震保険では、修理費そのものではなく損害の認定区分で保険金が決まるため、必須かどうかは保険会社に確認する |
| 本人確認書類 | 請求者の本人確認を行う | 運転免許証など、保険会社が指定する書類を用意する |
| 保険金の振込先が分かるもの | 保険金の受取口座を確認する | 口座名義は契約者や請求者との関係を確認されることがある |
このほか、被害の状況や契約内容によって、建物の登記事項証明書、家財の明細、事故状況報告書、罹災証明書などを求められる場合があります。表にない書類が必要になることや、反対に提出不要となることもあるため、一般的な一覧だけで判断しないでください。
最初に保険会社へ連絡し、必要書類を確認する
請求を始めるときは、保険証券に記載された保険会社の事故受付窓口または契約した代理店へ連絡します。証券番号が分からなくても、契約者の氏名、住所、加入時期などから契約を確認できる場合があります。
- 保険会社または代理店へ、地震による被害が発生したことを連絡する。
- 契約している地震保険の対象が、建物・家財のどちらか、または両方かを確認する。
- 保険金請求書など、保険会社所定の書類を取り寄せる。
- 被害状況の写真や契約情報を準備する。
- 保険会社の調査や案内に従って、書類を提出する。
保険会社は、提出された書類だけでなく、必要に応じて担当者による損害調査を行います。損害の大きさを自己判断して請求をあきらめず、被害が少なく見える場合でも、まず契約先へ相談してください。
被害状況の写真は何を撮ればよいか
写真は、損害の範囲や場所が分かるように撮影します。次の順番で撮ると、被害状況を説明しやすくなります。
- 敷地や建物の外観など、被害を受けた建物全体
- 被害が発生した部屋の全体
- 壁、基礎、屋根、柱、床、外壁などの被害箇所
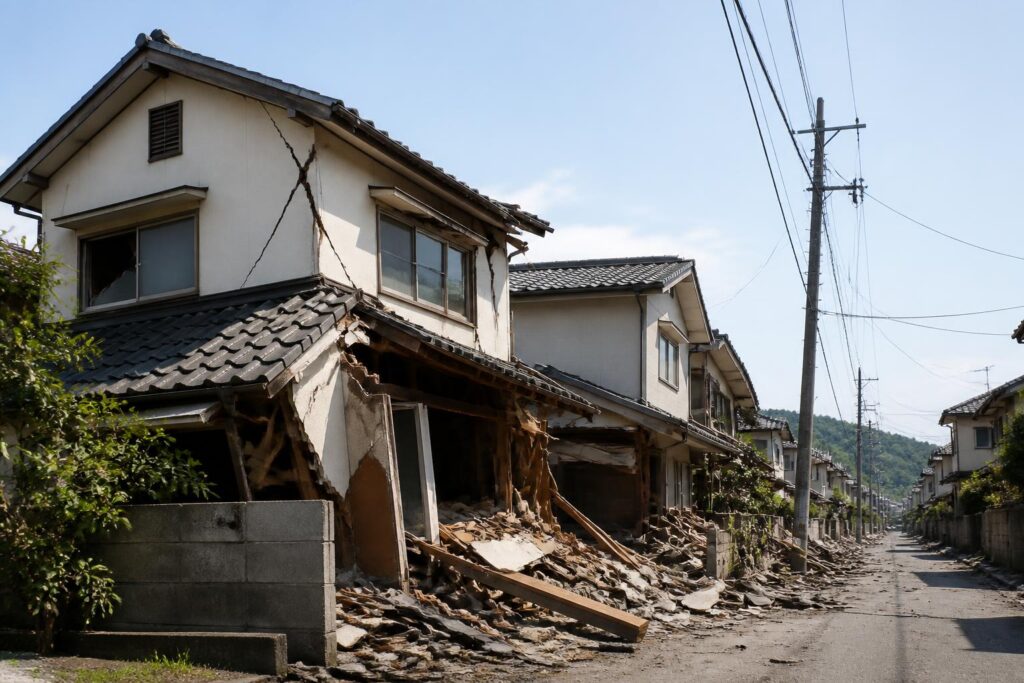
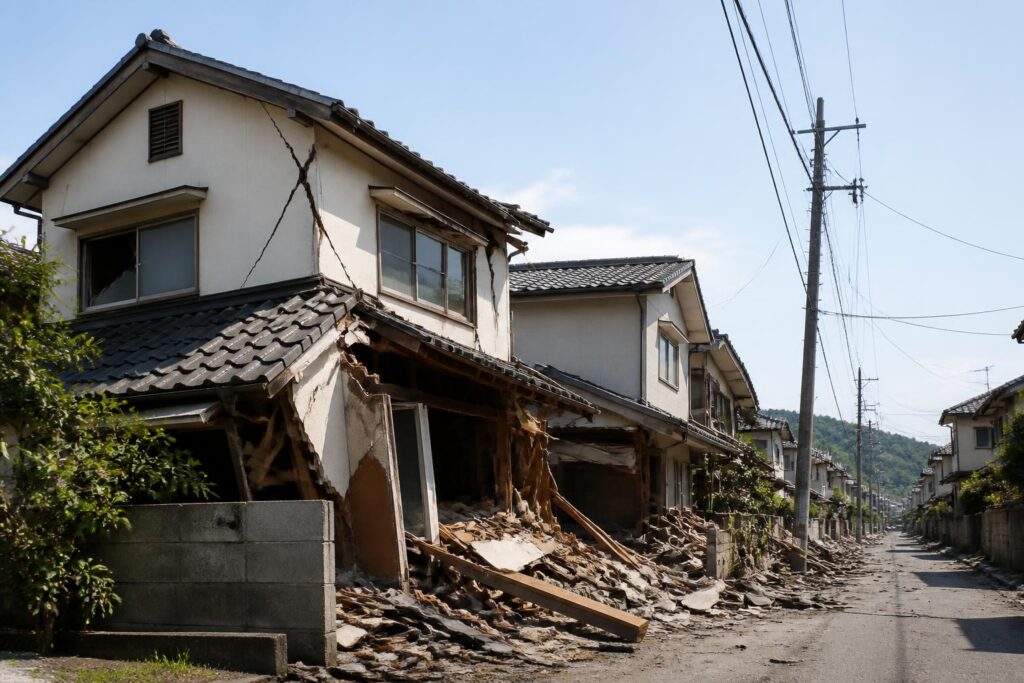
- ひび割れ、倒壊、傾き、破損、落下などの状態が分かる近接写真
- 被害箇所の位置関係が分かる別の角度からの写真
片付けや応急処置をする前に撮影できれば、被害の状況を記録しやすくなります。ただし、倒壊のおそれがある場所や危険な場所には近づかないでください。
やむを得ず先に片付けや修理をした場合は、作業前の写真、被害箇所、作業内容、修理業者の書類などを保存しておきます。写真だけで保険金の支払いが決まるわけではないため、撮影方法に不安がある場合は保険会社へ確認してください。
修理見積書や罹災証明書は必須なのか
修理見積書や罹災証明書が必須かどうかは、保険会社と請求内容によって異なります。地震保険は、火災保険のように実際の修理費をそのまま補償する仕組みではなく、建物や家財の損害の程度に応じて保険金が支払われます。
そのため、修理をしないと請求できないとは限りません。また、修理費が高いことだけを理由に、地震保険の保険金額が決まるわけでもありません。一方で、損害の確認資料として修理見積書や修理明細書の提出を求められる場合はあります。
罹災証明書は、自治体が被害の程度を証明する書類です。公的支援や税の手続きなどで必要になることがありますが、地震保険の請求で必ず必要とは限りません。保険会社から提出を求められた場合に備え、自治体への申請方法と提出期限も確認しておくと安心です。
建物と家財で準備する資料が異なる
建物の被害を請求する場合
建物については、外観や基礎、柱、壁、屋根、床などの被害写真を用意します。保険会社の損害調査では、建物の構造や損害の範囲が確認されます。
増築や建物の用途変更など、契約時から状況が変わっている場合は、契約内容との関係を確認される可能性があります。登記事項証明書などの追加資料が必要かどうかは、保険会社に尋ねてください。
家財の被害を請求する場合
家財については、壊れた家具、家電、衣類などを品目ごとに記録します。写真とあわせて、品名、数量、購入時期、購入金額が分かる資料を整理しておくと、被害を説明しやすくなります。
購入時の領収書や保証書が残っていなくても、直ちに請求できないとは限りません。ただし、家財の種類や損害の確認に追加資料が必要になることがあるため、処分する前に保険会社へ相談してください。
保険金請求前に注意したいこと
- 保険会社へ連絡する前に、被害品をすべて処分しない
- 危険な建物に無理に入らず、安全を優先する
- 修理業者から急いで契約を迫られても、その場で決めない
- 保険会社を名乗る訪問者には、担当者名や連絡先を確認する
- 保険証券、写真、見積書、請求書類の控えを保管する
「保険金で無料修理できる」と勧誘され、保険金請求の代行費用や高額な解約料を請求されるトラブルも考えられます。修理契約と保険金請求は別の手続きなので、保険会社への連絡を先に行い、必要な費用や契約条件を確認してください。
地震保険の保険金請求に必要な書類のまとめ
まず準備するのは、保険会社所定の保険金請求書、保険証券などの契約情報、被害状況の写真、本人確認書類、振込先の情報です。修理見積書や罹災証明書は、請求内容や保険会社によって必要になるため、必須と決めつけないでください。
最初に保険会社または代理店へ被害を連絡し、建物・家財のどちらを請求するかを伝えて、個別に必要書類を確認するのが確実です。