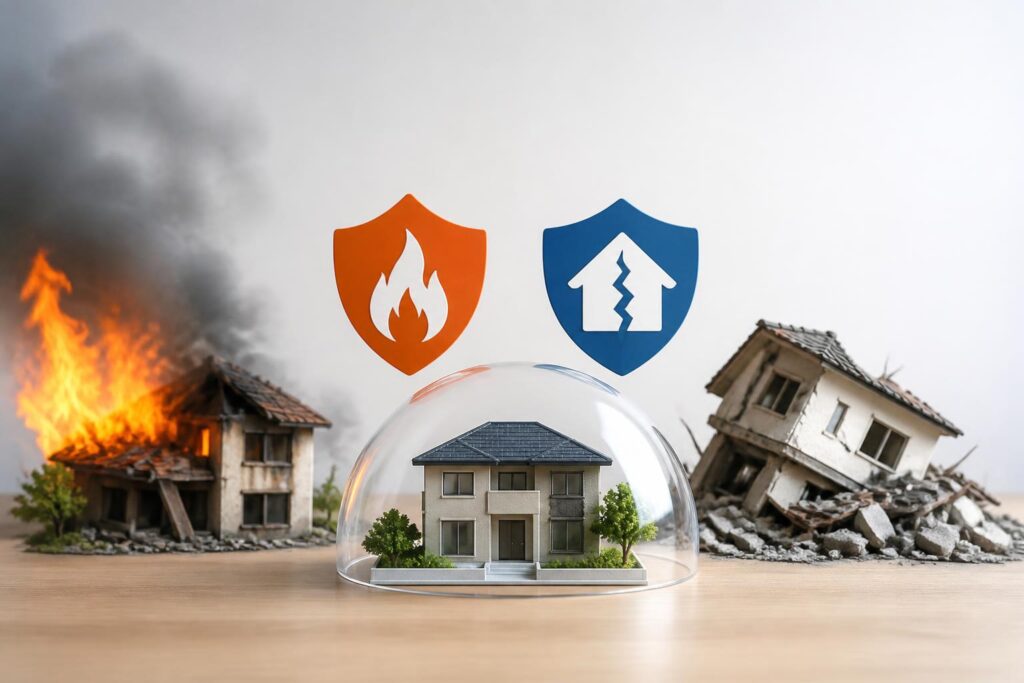
火災保険や地震保険で保険金を請求できないのは、補償の対象外となる原因・損害だった場合や、契約の条件を満たしていない場合です。火災保険では地震が原因の火災や損壊は原則として補償されず、地震保険でも対象となる建物・家財や損害の程度に条件があります。
ただし、実際に請求できるかは保険会社の約款、契約内容、事故の原因、損害状況によって決まります。次の例に該当しても、自己判断で請求をあきらめず、まずは保険証券や契約者ページの補償内容を確認してください。
火災保険で保険金を請求できない主な場合
地震が原因の損害だった場合
火災保険では、地震・噴火・津波を原因とする損害が原則として補償されません。たとえば、地震の揺れで建物が壊れた場合や、地震によって発生した火災、津波で建物が流された場合などです。
地震による損害に備えるには、火災保険に付帯する地震保険を契約しているか確認する必要があります。火災保険だけを契約していて、地震保険を契約していない場合、地震を原因とする損害については保険金を請求できないことがあります。
契約している補償の対象外だった場合
火災保険は、契約すればすべての損害を補償するものではありません。契約内容に含まれていない事故については、保険金を請求できません。
たとえば、次のような補償は契約によって付いている場合と付いていない場合があります。
- 風災、雹災、雪災
- 水濡れ
- 水災
- 盗難
- 破損・汚損などの不測かつ突発的な事故
- 建物外部からの物体の衝突
たとえば、水災補償がない契約で大雨による床上浸水が発生した場合や、破損・汚損の補償がない契約で家具を誤って壊した場合は、補償の対象外になる可能性があります。
経年劣化や通常の故障だった場合
火災保険は、時間の経過による劣化や、通常の使用による故障を補償する保険ではありません。次のような損害は、事故ではなく経年劣化と判断されると、保険金を請求できないことがあります。
- 屋根や外壁の古くなった部分が自然に傷んだ
- 長期間の雨や日光で塗装が劣化した
- 配管や設備が寿命で故障した
- カビ、腐食、さびが徐々に進行した
- 以前からあったひび割れが広がった
ただし、台風や強風などの具体的な事故によって損害が発生した可能性がある場合は、経年劣化だけとは限りません。事故の日時や天候、損害が生じた箇所を写真や修理業者の報告書で確認します。
免責金額を下回る損害だった場合
契約に免責金額が設定されている場合、損害額が免責金額以下だと保険金が支払われないことがあります。免責金額とは、保険金の支払いを受けるときに契約者が負担する金額です。
たとえば、免責金額が5万円で、認定された損害額が4万円なら、保険金が支払われない契約があります。免責金額を超えた部分だけが支払われる契約もあるため、計算方法は保険証券や約款で確認が必要です。
故意または重大な過失による損害だった場合
契約者や被保険者が故意に起こした損害は、通常、保険金の支払い対象になりません。また、重大な過失や法令違反などがある場合も、契約内容に基づいて支払いを受けられないことがあります。
事故の内容を偽ったり、損害額を実際より大きく申告したりする行為も問題になります。保険金請求では、事故の原因と損害状況を事実どおりに伝えてください。
事故が起きる前から存在していた損害だった場合
火災保険は、契約期間中に発生した事故による損害を補償するものです。契約前からあった傷や、事故発生前から進行していた損害は、今回の事故による損害として認められないことがあります。
以前からの損害と今回の事故による損害を区別できない場合は、保険会社が写真、修理業者の見解、事故の経緯などを確認します。
保険金請求に必要な事実を確認できない場合
損害が補償対象に見えても、事故の原因や発生時期、損害の範囲を確認できないと、支払いの判断ができないことがあります。写真がないことだけで直ちに請求できなくなるとは限りませんが、次の資料があると確認しやすくなります。
- 損害箇所と建物全体の写真
- 事故が起きた日時や発見した日時
- 被害前の状態が分かる写真
- 修理見積書や修理業者の説明
- 気象災害の場合の地域や天候の記録
- 警察への届け出がある場合の受理番号
保険会社の確認前に修理や撤去が必要なときは、損害箇所を撮影し、壊れた部材を可能な範囲で保管しておきます。
地震保険で保険金を請求できない主な場合
地震・噴火・津波による損害ではない場合
地震保険は、地震、噴火、またはこれらによる津波を原因とする損害を補償する保険です。原因が台風、落雷、給排水設備の事故などであれば、地震保険ではなく、火災保険の補償で判断します。
原因が複数考えられる場合は、いつ、何が起きて、どの損害につながったのかを整理することが重要です。たとえば、地震後に雨漏りが発生しても、地震による損壊なのか、以前からの劣化なのかで判断が変わることがあります。
地震保険を契約していなかった場合
地震保険は、火災保険とは別の保険です。火災保険に加入していても、地震保険を契約していなければ、地震による損害について地震保険金は請求できません。
地震保険は、火災保険の契約期間の途中から付帯できる場合もありますが、契約状況や手続きの時期によります。事故が起きた後に加入して、過去の損害を請求することはできません。
地震保険の対象外の物を請求した場合
地震保険の対象は、原則として居住用の建物と家財です。事業用の建物や、契約対象に含まれていない物は、地震保険の支払い対象にならないことがあります。
また、次のような物は地震保険の対象外となる場合があります。
- 自動車
- 現金や有価証券
- 預貯金証書
- 高額な貴金属や宝石など、契約上の限度額を超える物
- 商品や営業用の設備
- 建物に固定されていない屋外設備など、契約上対象外となる物
対象になるかどうかは、建物・家財の区分や契約内容によって異なります。自宅で使用していた物でも、地震保険の対象として扱われるとは限りません。
損害の程度が支払い基準に達していない場合
地震保険は、損害額をそのまま実費で支払う方式ではなく、建物や家財の損害の程度を区分して保険金額を決める仕組みです。損害の程度が一定の基準に達しない場合、保険金が支払われないことがあります。
建物では、主要構造部の損害や焼失・流失の状況などが確認されます。家財では、家財全体の損害の割合などが判断材料になります。見た目の一部が壊れているだけで、直ちに地震保険金が支払われるとは限りません。
損害認定の基準や保険金額は、契約時期や契約内容によって確認が必要です。損害の写真を残し、片付けや修理の前に保険会社へ連絡してください。
地震後の火災でも、地震保険の対象にならない場合
地震の後に発生した火災であっても、火災の原因が地震と認められなければ、地震保険の対象になるとは限りません。反対に、地震を原因とする火災は、通常の火災保険では補償されないことがあります。
地震後の火災については、出火原因や発生時期が重要です。消防や保険会社の確認結果によって、どの保険で判断されるかが変わります。
保険金を請求できるか判断する確認項目
火災保険や地震保険の請求可否は、次の順番で確認すると整理しやすくなります。
- 損害が発生した日時と原因を確認する
- 火災保険と地震保険のどちらを契約しているか確認する
- 建物、家財、特約など、損害を受けた物が補償対象か確認する
- 免責金額や損害の認定基準を確認する
- 損害箇所を写真で記録し、修理見積書を用意する
- 保険会社または代理店に事故の内容を連絡する
確認の結果、保険金が支払われない可能性がある場合でも、保険会社に事故の原因と損害状況を伝え、判断理由を確認できます。保険金請求の期限や必要書類は契約によって異なるため、事故に気づいたら早めに連絡してください。
保険金を請求できないと言われたときの注意点
保険会社から支払い対象外と説明された場合は、まず「対象外と判断された原因」「適用された契約条項」「損害認定の内容」を確認します。単に「古いから」「地震だから」といった説明だけでなく、どの条件に当てはまらないのかを聞くことが大切です。
説明に納得できない場合は、追加の写真や修理業者の資料を提出して再確認を依頼できることがあります。ただし、保険金が支払われると断定したり、事実と異なる説明をしたりしてはいけません。
なお、「保険金が必ず受け取れる」「無料で修理できる」などと勧誘し、先に高額な手数料や違約金を求める業者には注意が必要です。保険金請求の可否は、契約内容と事故の事実に基づいて保険会社が判断します。
火災保険・地震保険で請求できない場合のまとめ
保険金を請求できない主な理由は、補償対象外の原因、対象外の物、経年劣化、故意による損害、免責金額や損害認定基準に達しない損害です。特に、地震による損害は通常の火災保険では原則補償されないため、地震保険の契約有無を確認してください。
まずは損害の写真を撮り、事故の日時と原因を整理したうえで、保険証券や契約者ページを確認し、保険会社へ連絡しましょう。