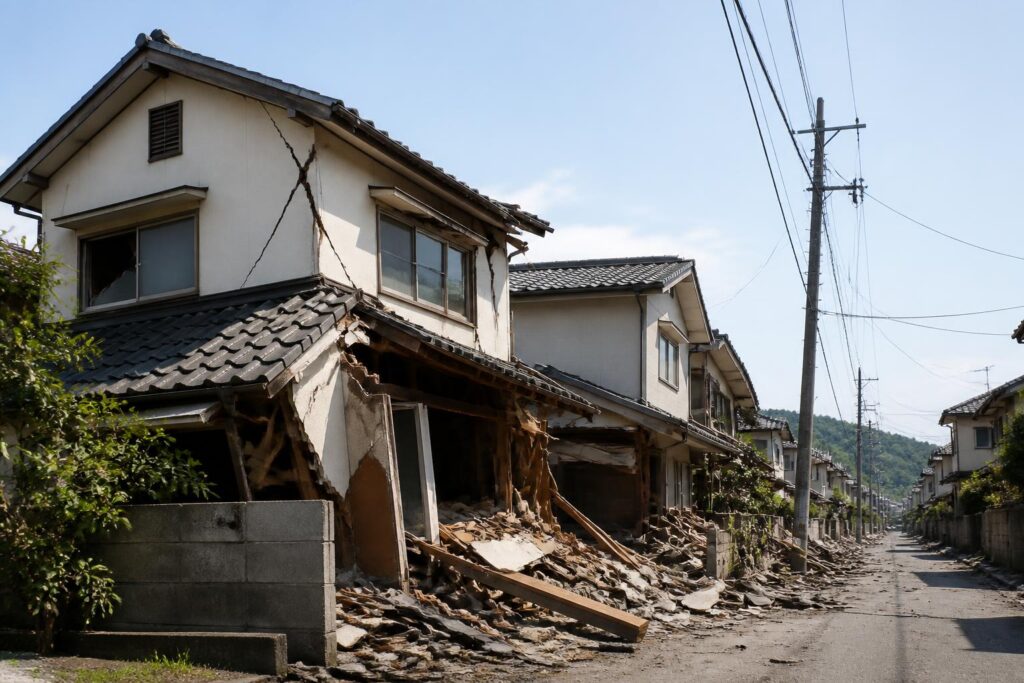
火災保険・地震保険の保険金請求には、原則として3年の時効があります。保険金を請求できる時から3年間請求しないと、保険金請求権が時効によって消滅することがあります。
ただし、起算点は必ずしも「火災や地震が起きた日」とは限りません。保険の種類、契約内容、損害の発見時期などによって判断が変わるため、請求が遅れている場合も、まず保険会社や代理店へ連絡してください。
火災保険・地震保険の時効は原則3年
保険法第95条では、保険給付を請求する権利について、請求できる時から3年間行使しないと時効によって消滅すると定めています。
保険法(e-Gov法令検索)では、火災保険や地震保険を含む損害保険の保険金請求権について、この期間が定められています。
| 保険 | 時効の目安 | 注意点 |
|---|---|---|
| 火災保険 | 保険金を請求できる時から原則3年 | 火災だけでなく、風災・水濡れ・盗難など補償内容ごとに確認が必要 |
| 地震保険 | 保険金を請求できる時から原則3年 | 地震・噴火・津波による損害が対象。火災保険とは補償範囲が異なる |
ここでいう3年は、保険契約の満了日や保険料を支払った日から数える期間ではありません。保険金請求権を行使できる時を起点に数えます。
時効は事故発生日から数えるのか
事故発生日から一律に3年と決まるわけではありません。法律上の起点は「保険金を請求できる時」とされており、実際の起算日は契約内容や事故の状況によって判断されます。
たとえば、火災で損害がその日に明らかになった場合は、事故発生日に近い時点から請求できる状態になることがあります。一方、雨漏りや水濡れなどで損害が後から判明した場合は、損害の発見時期や、保険金請求が可能になった時期が問題になることがあります。
したがって、「事故から3年を過ぎたから必ず請求できない」「損害を見つけた日から必ず3年」と、個別の事情を見ずに判断することはできません。保険会社の約款と事故の経過を確認する必要があります。
3年を過ぎたら保険金は請求できないのか
3年を過ぎている場合、保険金請求権の時効が完成している可能性があります。ただし、起算点や請求できる状態になった時期は事故ごとに異なるため、期間を過ぎたように見えても、直ちに請求をあきらめる必要はありません。
次のような事情がある場合は、特に早く保険会社へ相談してください。
- 損害を最近発見した
- 被害の範囲や原因の確認に時間がかかった
- 保険会社や代理店にすでに事故の連絡をしている
- 保険金請求の書類を提出したが、追加資料の提出中である
- 災害後の混乱や入院など、すぐに請求できなかった事情がある
連絡しただけで時効の扱いが必ず変わるとは限りません。保険会社に連絡した日、損害調査の日、必要書類を提出した日などが分かる資料を保管し、時効の扱いを具体的に確認してください。
火災保険の保険金請求で確認すること
火災保険では、火災以外の事故も補償対象になっていることがあります。まず、事故の種類と契約している補償が一致しているかを確認します。
- 火災、落雷、破裂・爆発
- 風災、ひょう災、雪災
- 水濡れ
- 水災
- 盗難
- 建物外部からの物体の衝突
契約に補償が付いていても、免責金額、対象となる損害の範囲、損害額の算定方法などによって支払額が変わります。保険証券や契約内容のお知らせで補償を確認し、損害箇所の写真、修理見積書、事故日時が分かる資料を準備してください。
地震保険の保険金請求で確認すること
地震保険は、地震・噴火またはこれらによる津波を原因とする損害を補償する保険です。地震が原因の火災や、地震による建物・家財の損害は、通常の火災保険だけでは補償されないことがあります。
地震保険では、損害の程度に応じて保険金が支払われるため、火災保険のように修理費の全額がそのまま支払われる仕組みとは限りません。建物と家財のどちらが対象か、損害の認定区分、保険金額などを契約内容で確認してください。
地震後に時間がたっていても、被害を記録できる写真や修理前の状態が分かる資料があれば保管します。すでに修理して写真がない場合でも、修理業者の記録や見積書など、事故当時の損害を示せる資料がないか確認してください。
保険金請求が遅れたときの手順
時効が気になる場合は、次の順番で確認すると判断しやすくなります。
- 保険証券や契約者ページで補償内容を確認する。火災保険か地震保険か、対象が建物か家財か、事故の種類が補償に含まれるかを確認します。
- 事故や損害の経過を整理する。事故が起きた日、損害を発見した日、保険会社へ連絡した日、修理した日を時系列でまとめます。
- 保険会社または代理店に連絡する。「事故から期間がたっているが、保険金請求権の時効が完成しているか確認したい」と伝えます。
- 必要書類を提出する。保険会社から案内された請求書、写真、修理見積書などを準備します。提出期限が別に案内された場合は、その期限も確認します。
- 回答内容を記録する。担当者名、連絡日、案内された内容、追加書類の有無を記録し、メールや書面も保管します。
損害の確認前に修理や片付けが必要な場合は、可能な範囲で修理前の写真を撮り、修理業者にも損害状況の記録を依頼してください。安全確保や二次被害の防止を優先し、危険な場所を無理に撮影する必要はありません。
時効以外にある「事故の連絡期限」にも注意
保険金請求の時効とは別に、保険契約の約款で事故の発生を保険会社へ通知する義務や、速やかな連絡を求める規定が置かれていることがあります。
事故の連絡が遅れたからといって、直ちに保険金が支払われないと決まるわけではありません。しかし、損害の確認が難しくなったり、契約上の義務違反が問題になったりする可能性があります。事故に気づいた時点で、請求するか迷っていても保険会社へ連絡しておくことが大切です。
火災保険・地震保険の時効についての結論
火災保険・地震保険の保険金請求には、保険金を請求できる時から原則3年という時効があります。ただし、起算点は事故発生日とは限らず、損害の発見時期や契約内容によって判断が変わります。
請求が遅れている場合は、事故日と損害を発見した日、保険会社への連絡履歴を整理し、保険証券を手元に置いて、できるだけ早く保険会社または代理店へ確認してください。