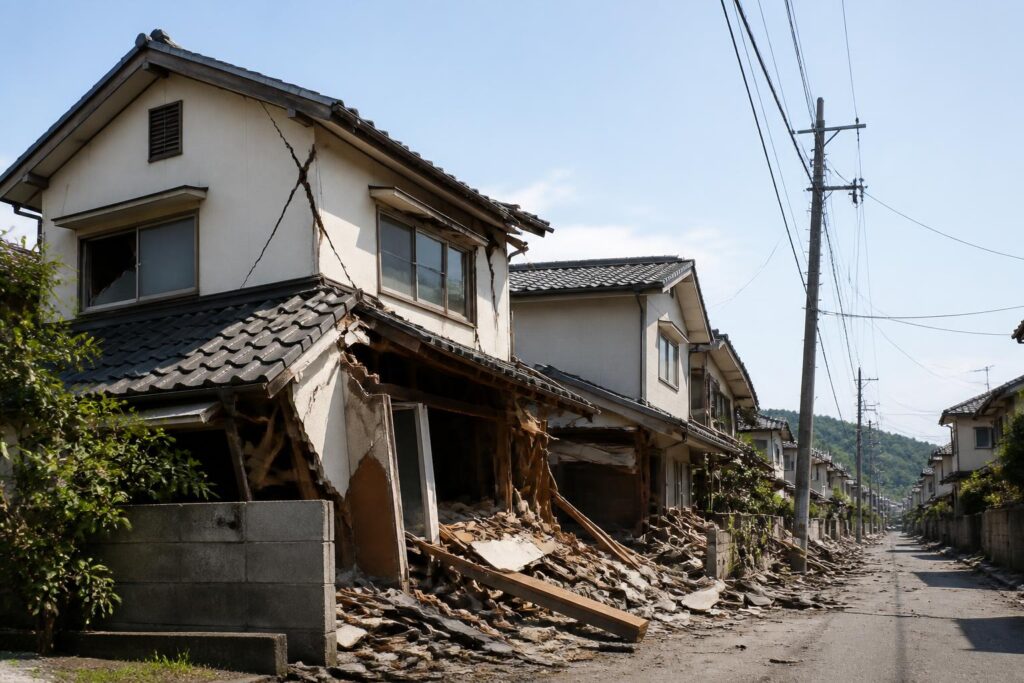
火災保険は火災や風水害などの損害を補償する保険、地震保険は地震・噴火・津波による損害を補償する保険です。地震が原因の火災や津波の損害は、通常の火災保険だけでは補償されません。地震保険は単独では契約できず、火災保険に付帯して加入します。
火災保険と地震保険の保障内容の違い
| 比較項目 | 火災保険 | 地震保険 |
|---|---|---|
| 主な原因 | 火災、落雷、破裂・爆発、風災、雹災、雪災など | 地震、噴火、地震による津波 |
| 地震による火災 | 原則として補償対象外 | 条件に応じて補償 |
| 単独契約 | 可能 | 不可。火災保険への付帯が必要 |
| 補償の対象 | 建物、家財、またはその両方 | 火災保険で対象にした建物、家財 |
| 補償額 | 契約時に設定した保険金額を上限に、損害や契約条件に応じて支払い | 火災保険金額の一定範囲内で設定 |
ただし、火災保険で補償される事故の種類は契約内容によって異なります。火災保険に加入していても、風災、水濡れ、盗難、破損・汚損などが対象外になっている場合があります。
火災保険で補償される主な損害
火災保険の基本的な補償対象は、火災、落雷、破裂・爆発です。契約によっては、次のような損害も補償されます。
- 台風や竜巻などによる風災
- 雹による雹災
- 大雪などによる雪災
- 台風や集中豪雨などによる水災
- 給排水設備の事故などによる水濡れ
- 水災以外の水濡れ
- 盗難
- 建物外部からの物体の衝突
- 不測かつ突発的な事故による破損・汚損
すべての火災保険にこれらが含まれるわけではありません。たとえば、水災補償を付けていない契約では、洪水や床上浸水などによる損害が補償されないことがあります。
火災保険の対象は建物と家財に分かれる
火災保険では、「建物」と「家財」を別々に補償対象として設定します。建物だけを対象にした場合、家具、家電、衣類などの家財は補償されません。
反対に、家財だけを対象にする契約では、住宅そのものの損害は補償されません。持ち家か賃貸住宅か、建物を所有しているかによって、必要な補償の組み合わせが変わります。
地震保険で補償される主な損害
地震保険は、地震、噴火、またはこれらによる津波を原因とする建物や家財の損害を補償します。たとえば、次のような損害が対象になり得ます。
- 地震の揺れで建物が損壊した
- 地震によって家具や家電が壊れた
- 地震による火災で建物や家財が焼失した
- 津波で建物や家財が流失・損壊した
- 噴火による火山灰や噴石などで損害が生じた
地震保険は、損害を修理費の実費で補償する保険とは仕組みが異なります。損害の程度に応じて、全損、大半損、小半損、一部損などの区分で判定され、契約した地震保険金額に一定の割合を掛けて保険金が支払われます。
損害の判定基準や支払割合は制度や契約内容に基づいて決まるため、実際の支払額は保険証券や約款で確認が必要です。
地震による火災が火災保険で補償されない理由
火災の原因が地震である場合、通常の火災保険では補償対象外となるのが基本です。地震による火災は広い地域で同時に発生し、多額の損害につながる可能性があるため、通常の火災リスクとは分けて扱われています。
たとえば、地震の揺れでストーブが倒れて火災が起きた場合や、地震による火災が燃え広がって住宅が焼失した場合は、火災保険だけでは補償されない可能性があります。地震が原因の火災に備えるには、火災保険に地震保険を付帯する必要があります。
ただし、火災保険には地震火災費用保険金などの特約が付く場合があります。これは地震保険とは異なる補償で、支払条件や保険金額が限定されることがあるため、地震保険の代わりになるとは限りません。
地震保険の保険金額には上限がある
地震保険の保険金額は、火災保険の保険金額を基準にして設定し、火災保険金額の30%から50%の範囲内となります。また、保険金額には建物と家財それぞれに上限があります。
- 建物:5,000万円が上限
- 家財:1,000万円が上限
そのため、地震で建物が全損しても、火災保険と同額の保険金を受け取れるとは限りません。地震保険は、住宅を完全に建て直す費用をそのまま補償するというより、生活の立て直しや当面の費用に備える性格が強い保険です。
なお、地震保険の対象にできる家財には一定の制限があります。現金、有価証券、貴金属や美術品などは、通常の家財とは別の扱いになったり、対象外となったりする場合があります。
目的別に見ると、どちらの保険が必要か
| 備えたい損害 | 確認したい保険 |
|---|---|
| 火災、落雷、破裂・爆発 | 火災保険 |
| 台風、竜巻、雹、大雪 | 火災保険の風災・雹災・雪災補償 |
| 洪水や床上浸水 | 火災保険の水災補償 |
| 地震による建物・家財の損害 | 地震保険 |
| 地震が原因の火災 | 地震保険 |
| 津波による損害 | 地震保険 |
地震が少ない地域だから地震保険が不要とは、一概には判断できません。自宅の所在地の地震・津波リスク、建物の構造や築年数、住宅ローンの残高、預貯金で修理や引っ越し費用をまかなえるかを合わせて考えます。
加入内容を比較するときの確認ポイント
火災保険と地震保険を比較するときは、保険料だけでなく、補償の対象と原因を確認することが重要です。
- 建物と家財のどちらが対象か確認する。建物だけ、家財だけ、または両方の契約かを保険証券で確認します。
- 火災保険の補償範囲を確認する。風災、水災、水濡れ、盗難、破損・汚損などが付いているかを確認します。
- 地震による火災が対象か確認する。通常の火災保険だけでは対象外となるため、地震保険の有無を確認します。
- 地震保険金額を確認する。火災保険金額の何%で設定されているか、建物・家財の上限額に達しているかを確認します。
- 免責金額を確認する。免責金額とは、損害が発生したときに自己負担する金額です。設定されている場合は、少額の損害で保険金が支払われないことがあります。
火災保険と地震保険の違いを簡単にまとめると
火災保険は、火災を中心に、契約内容に応じて風災、水災、水濡れ、盗難などに備える保険です。一方、地震保険は、地震・噴火・津波による損害と、地震が原因の火災に備える保険です。
地震による損害も補償したい場合は、火災保険に地震保険を付帯しているかを最初に確認してください。そのうえで、建物・家財の対象、補償範囲、保険金額、免責金額を保険証券や契約内容で確認すると、自分に必要な保障を判断しやすくなります。







