築古住宅でも、地震保険に加入できる可能性はあります。築年数だけで一律に加入できなくなるわけではありません。ただし、地震保険は単独では契約できず、原則として火災保険に付帯して契約します。

築古住宅でも地震保険に加入できる
地震保険の加入可否は、築年数だけで決まるものではありません。住宅として使われているか、火災保険を契約できるか、建物の状態や契約内容に問題がないかなどを確認して判断されます。
そのため、築30年、築40年などの住宅でも、条件を満たせば地震保険を付けられる場合があります。一方で、築年数が古いことに加えて建物の損傷が大きい場合や、空き家・店舗など住宅以外の利用実態がある場合は、火災保険を含めて引受けを断られたり、条件を付けられたりすることがあります。
築古住宅が地震保険に加入するための主な条件
確認すべき主な条件は、火災保険に加入できることと、建物が地震保険の対象となる用途・構造であることです。
- 地震保険を付帯できる火災保険を契約している、または契約できる
- 対象の建物が居住用である
- 建物の所在地や用途、構造を保険会社に正しく申告できる
- 建物の損傷や老朽化が、保険会社の引受基準に抵触しない
- 同じ建物について、すでに地震保険の契約が重複していない
賃貸住宅の場合は、建物は所有者、家財は入居者が契約するなど、保険の対象が分かれます。自宅として使っている戸建てや分譲マンションでも、建物と家財は別々に補償対象を設定します。
築年数よりも耐震性が保険料や割引に関係する
築古住宅では、築年数そのものよりも、建築時期や耐震性能を証明できるかどうかが重要です。地震保険には、建築年や耐震性能などに応じた割引制度がありますが、古い住宅だから自動的に割引が適用されるわけではありません。
たとえば、建築年を確認できる書類や、耐震基準を満たしていることを示す書類があれば、条件に応じて割引の対象となる可能性があります。反対に、古い住宅であっても必要書類を提出できなければ、割引を受けられないことがあります。
確認を求められることがある書類には、次のようなものがあります。
- 登記事項証明書
- 建築確認済証や検査済証
- 建築年を確認できる公的書類
- 耐震診断の結果を示す書類
- 耐震等級などを確認できる証明書
必要書類や割引の適用条件は保険会社や契約内容によって異なるため、手元にある書類を保険会社や代理店に見せて確認してください。
古い木造住宅でも加入できるが、建物の状態は確認される
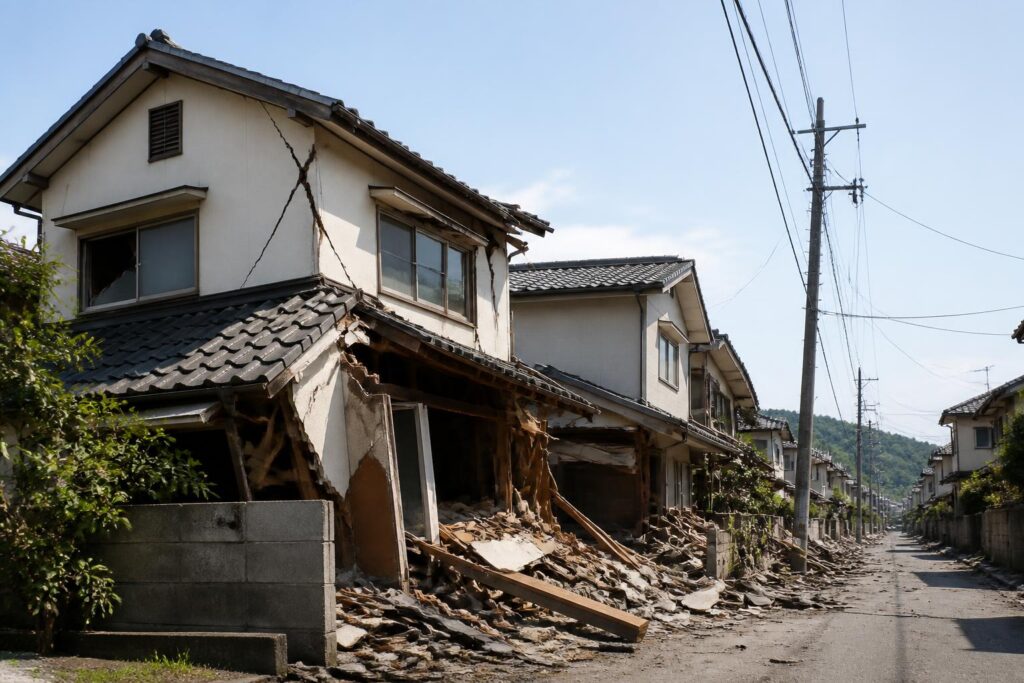
築古の木造住宅だからという理由だけで、地震保険に加入できないとは限りません。ただし、屋根や外壁の大きな損傷、傾き、雨漏り、長期間の空き家状態などがある場合は、火災保険の引受けに影響する可能性があります。
地震保険は、地震などによる損害を補償する保険です。加入前から存在していた損傷を、地震による損害として補償するものではありません。契約前に建物の状態を写真や点検記録で確認し、現在の損傷を正確に申告することが大切です。
地震保険だけを単独で契約することはできない
地震保険は、火災保険に付帯して契約する仕組みです。地震保険だけを単独で申し込むことはできません。
また、地震による火災や、地震によって発生した津波による損害は、通常の火災保険だけでは補償されないことがあります。火災保険に加入していても地震保険を付けていなければ、地震を原因とする損害が補償対象にならない場合があるため、補償範囲を確認してください。
地震保険の保険金額は、火災保険の保険金額を基準に設定され、建物・家財ともに一定の上限があります。したがって、築古住宅の再建費用全額を補償する保険ではなく、地震後の生活再建や修理費用の一部に備える制度として考える必要があります。
加入できるか確認する手順
- 建物の所在地、用途、構造、建築年を確認する。
- 現在の火災保険に地震保険が付いているか、保険証券で確認する。
- 建物の傾き、外壁のひび、雨漏りなど、契約前からある損傷を整理する。
- 建築年や耐震性能を証明できる書類があるか確認する。
- 保険会社または代理店に、築年数と建物の状態を伝えて見積もりと引受可否を確認する。
現在の火災保険に地震保険が付いていない場合でも、契約内容や保険期間によっては追加できる可能性があります。追加の可否や手続きの時期は、現在の保険会社に確認してください。
築古住宅で加入を検討するときの判断ポイント
| 確認項目 | 判断のポイント |
|---|---|
| 築年数 | 築古であることだけで加入不可とは限らない |
| 建物の用途 | 自宅などの居住用か、店舗・事務所・空き家ではないかを確認する |
| 建物の状態 | 大きな損傷や老朽化がある場合は、火災保険の引受けに影響する可能性がある |
| 耐震性・建築年 | 証明書類があれば、割引の対象になる可能性がある |
| 既存の保険 | 地震保険は単独契約できず、火災保険への付帯が必要 |
築古住宅に地震保険を付けられるか迷ったら、まず保険証券と建築年を確認し、建物の損傷を隠さずに保険会社へ相談してください。最終的な加入可否は、築年数だけでなく、建物の用途・状態・火災保険の引受条件によって決まります。