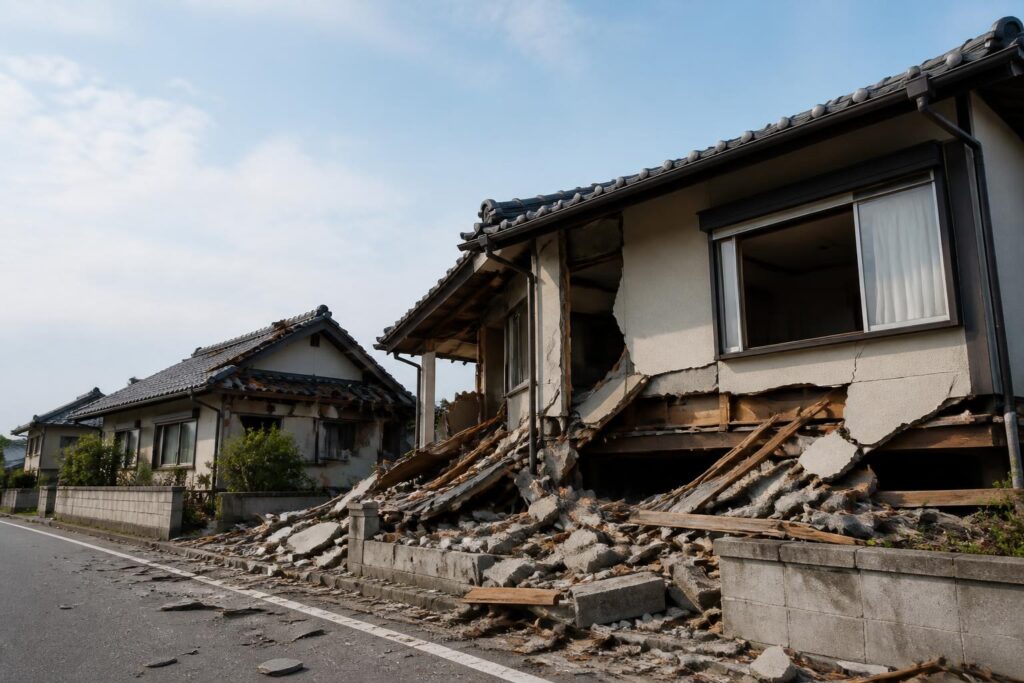
火災保険・地震保険に加入していても、住宅が損害を受けた時点で住宅ローンの残債がなくなるわけではありません。保険金は建物や家財の損害を補うもので、住宅ローンの返済義務とは別に扱われます。
ただし、受け取った保険金を修繕費や建て替え費用、場合によっては住宅ローンの返済に充てることはできます。実際にどのように扱えるかは、保険契約の内容や金融機関との契約、被害の状況によって異なります。

火災保険と住宅ローンの残債は別に考える
火災保険は、火災や風災、水濡れなど、契約で補償対象になっている損害に対して保険金を支払う制度です。住宅ローンの残債を保証する保険ではありません。
そのため、たとえば火災で住宅が全焼しても、次の2つは別々に残ります。
- 火災保険から支払われる保険金
- 金融機関に返済する住宅ローンの残債
住宅ローンの残債は、住宅が住める状態かどうかにかかわらず、原則として返済を続ける必要があります。保険金だけで残債を全額返済できるとは限らない点が重要です。
火災保険の保険金で住宅ローンを返済できるのか
保険金の使い道は、契約内容や金融機関との取り決めによって異なります。修繕や建て替えに使うほか、金融機関と確認したうえで住宅ローンの返済に充てるケースも考えられます。
ただし、保険金を受け取ったからといって、金融機関への返済が自動的に完了するわけではありません。保険金の受取後に残債がいくら残るのか、返済を続けるのか、繰り上げ返済をするのかを、金融機関と確認する必要があります。
確認する内容
- 保険金の受取人と支払条件
- 保険金を修繕・建て替え以外に使えるか
- 金融機関への連絡や承諾が必要か
- 住宅ローンの残債と保険金の差額
- 住宅が使用できない期間の返済方法
特に、住宅ローン契約や担保に関する書類に、保険金の請求・受取についての定めがないか確認しましょう。
地震保険に加入していても住宅ローンの残債は消えない
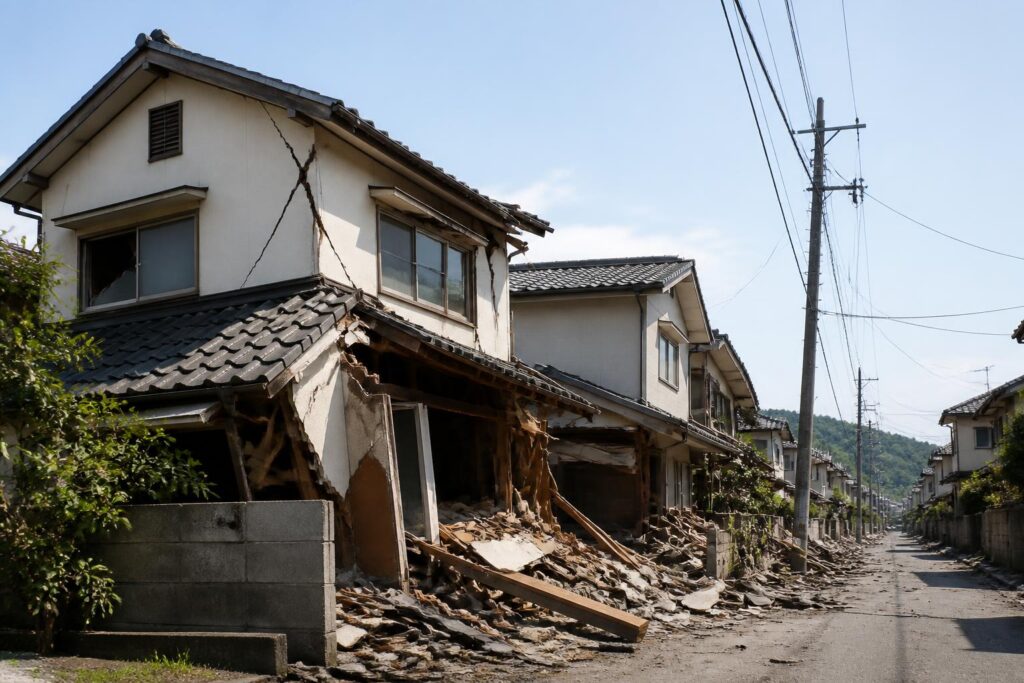
地震保険も、地震による損害を補償する保険であり、住宅ローンの残債を消す制度ではありません。地震で住宅が全壊した場合でも、住宅ローンが残っていれば、原則として返済義務は残ります。
また、地震保険は火災保険に付帯して契約する仕組みで、単独では契約できません。火災保険だけでは、地震を原因とする火災や倒壊などが補償されないことがあるため、地震による損害に備えるには地震保険の有無と補償内容を確認する必要があります。
地震保険の保険金だけでは残債を全額返せないことが多い
地震保険の保険金額には上限があります。一般に、地震保険の保険金額は火災保険金額の30%から50%の範囲で設定し、限度額は建物が5,000万円、家財が1,000万円です。実際の契約では、建物の構造や契約内容なども確認が必要です。
たとえば、仮に火災保険の建物保険金額を2,000万円、地震保険金額をその50%である1,000万円としていた場合、建物が大きな損害を受けても、地震保険から支払われる金額は契約上限の範囲になります。この金額が住宅ローンの残債2,500万円を上回るとは限りません。
なお、地震保険は損害額をそのまま実費で支払う方式ではなく、損害の程度に応じて「全損」「大半損」「小半損」「一部損」などの区分で保険金が決まります。被害があっても、契約上の支払区分に該当しなければ保険金が支払われない場合があります。
住宅ローンの残債と保険金の関係を計算する方法
自分の住宅ローンが残るかを考えるときは、現在の残債と、実際に受け取れる可能性がある保険金を分けて確認します。
- 金融機関に住宅ローンの現在の残債を確認する。
- 火災保険と地震保険の保険金額を確認する。
- 免責金額、損害区分、支払限度額を確認する。
- 保険金から修繕費や建て替え費用などの必要額を差し引く。
- 残った金額を住宅ローンの返済に充てられるか、金融機関に確認する。
計算の考え方は、次のようになります。
住宅ローンの残債との差額 = 住宅ローンの残債 − 返済に充てられる金額
たとえば、仮に住宅ローンの残債が2,800万円、返済に充てられる保険金が1,500万円であれば、単純計算では1,300万円の差額が残ります。この計算は説明用の例であり、実際の保険金額や費用、返済条件を示すものではありません。
住宅ローン契約で火災保険を求められることがある
住宅ローンを借りる際、金融機関から火災保険への加入や、保険を継続することを求められる場合があります。これは、住宅が火災などで損害を受けた場合に、担保となっている建物の価値が失われるリスクに備えるためです。
ただし、金融機関が火災保険への加入を求めることと、保険金で住宅ローンの残債が自動的に消えることは別の話です。保険の加入条件、保険期間、質権などの設定の有無は、金融機関と保険証券の両方で確認してください。
地震で住宅ローンが残ったときに確認する制度
大規模な災害では、住宅ローンの返済について金融機関に相談できる場合があります。また、自然災害で住宅ローンが残った人を対象に、一定の条件のもとで債務整理を検討できる仕組みが用意されていることもあります。
ただし、こうした制度は災害の種類、対象となる人、収入や資産の状況、借入先などによって利用条件が異なります。「被災したから残債が免除される」とは限らないため、返済が難しくなった場合は、まず借入先の金融機関に早めに相談しましょう。
住宅ローンの残債に備える保険もある
住宅ローンの残債への備えとしては、火災保険・地震保険とは別に、地震などで住宅が全壊した場合のローン返済を補う特約や、住宅ローン専用の保険が用意されている場合があります。
これらはすべての住宅ローンに付くものではなく、加入できる条件や保険金の支払条件、保険料、対象となる災害が異なります。検討するときは、次の項目を同じ条件で比較してください。
- 対象となる災害
- 全壊以外の損害が対象になるか
- 支払われる保険金の上限
- 保険料や金利への上乗せ
- 免責事項と支払対象外となるケース
- 保険金が一括で支払われるのか、返済を補う形なのか
火災保険や地震保険だけで十分かどうかは、住宅ローンの残債、貯蓄、再建に必要な費用、住み替えの可能性を合わせて判断する必要があります。
火災保険・地震保険と住宅ローンの残債を確認するポイント
結論として、火災保険や地震保険は住宅の損害を補償しますが、住宅ローンの残債を自動的に消すものではありません。特に地震保険は保険金額に上限があるため、住宅を失った後も残債が残る可能性があります。
まずは、金融機関から住宅ローンの残高証明や返済予定表を取り寄せ、保険証券で建物・家財の保険金額と地震保険の有無を確認してください。そのうえで、被災した場合の修繕費や建て替え費用を含めた不足額を計算し、必要であれば金融機関に返済方法や利用できる制度を相談しましょう。