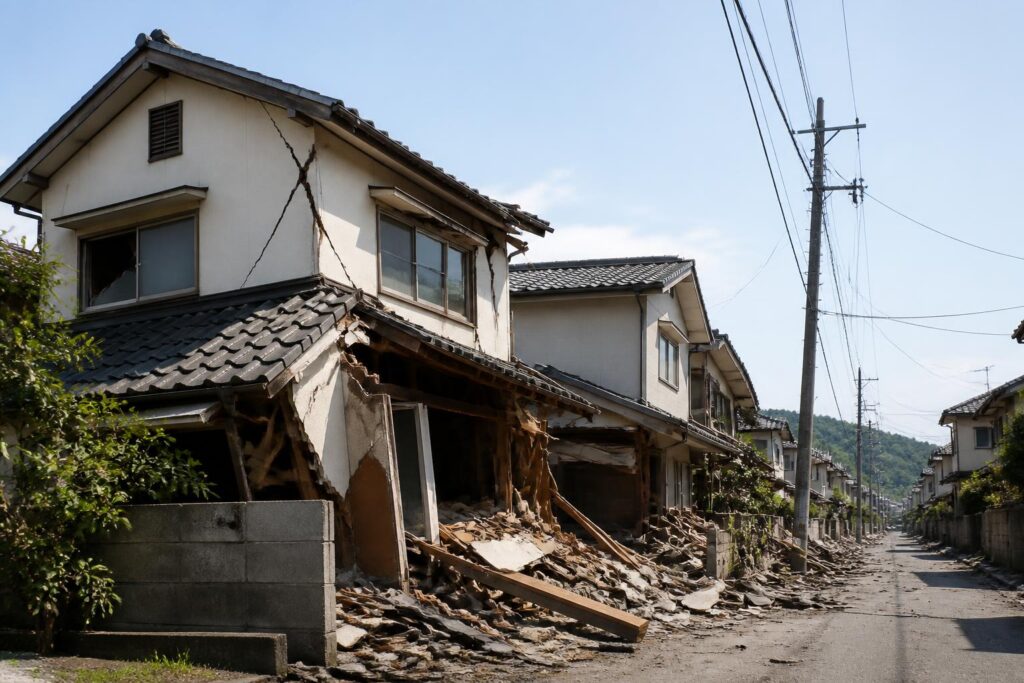
地震保険の保険金は、原則として使い道が決められていません。建物や家財の修理・買い替えだけでなく、仮住まいへの引っ越し費用、当面の生活費、住宅ローンの返済など、地震後の生活を立て直すために使えます。
ただし、地震保険は実際の修理費を全額補償する保険ではありません。損害の区分に応じて保険金が支払われるため、受け取れる金額と必要な費用を確認して使い道を決めることが大切です。

地震保険の保険金に決められた使い道はない
地震保険の保険金は、保険金を受け取った後の使用目的を保険会社に報告し、指定された用途だけに使うものではありません。被災後の状況に合わせて、契約者が必要な支出に充てられます。
たとえば、次のような使い方が考えられます。
- 壊れた住宅や部屋の修理費
- 家具、家電、衣類などの買い替え費用
- 一時的なホテルや賃貸住宅などの仮住まい費用
- 引っ越し費用や家財の運搬費用
- 当面の生活費や被災後の生活再建費用
- 住宅ローンやその他の借入金の返済
- 通院、交通、片付けなど、被災にともなう支出
つまり、受け取った保険金を必ず修理に使わなければならないわけではありません。修理を急がず、仮住まいや生活用品の確保を優先することもできます。
修理費以外に使える主な使い道
仮住まいと引っ越しに使う
自宅に住み続けられない場合は、賃貸住宅やホテルなどの仮住まいを確保する必要があります。家財を運び出す費用、保管費用、引っ越し費用にも保険金を充てられます。
地震保険には、火災保険のように費用ごとの補償を追加するタイプの契約があるとは限らないため、仮住まいにかかった費用が別枠で支払われるとは限りません。契約している火災保険に「臨時費用保険金」などの補償が付いている場合は、地震による損害が対象になるかを保険証券や保険会社で確認してください。
家財の買い替えに使う
地震で家具や家電、衣類などが壊れた場合、受け取った保険金を買い替え費用に充てられます。地震保険の家財補償では、個別の家具ごとに修理費が支払われるのではなく、家財全体の損害状況などに基づいて損害の区分が判定されます。
そのため、壊れた物をすべて同じ価格帯で買い直せるとは限りません。まずは生活に必要な冷蔵庫、洗濯機、寝具などを優先する方法があります。
生活費や生活再建費用に使う
被災後は、食料や衣類の購入、交通費、片付け費用など、通常とは異なる支出が発生します。地震保険の保険金は、こうした当面の生活費や生活再建のための資金として使うことも可能です。
保険金だけで生活再建に必要な費用をまかなえるとは限らないため、修理費だけでなく、住まいの確保や日常生活の再開に必要な費用も含めて優先順位を決めるとよいでしょう。
住宅ローンの返済に使う
地震で住宅に損害が生じても、住宅ローンの返済義務が自動的になくなるわけではありません。保険金を住宅ローンの返済に充てることはできますが、返済方法の変更や一部繰り上げ返済をする場合は、金融機関への確認が必要です。
住宅を修理・再建するのか、別の住まいへ移るのかによっても資金計画は変わります。保険金を受け取った後に、金融機関へ残高や返済条件を確認してください。
地震保険は実際の修理費に応じて支払われるわけではない
地震保険の保険金は、修理業者から見積もりを取った金額をそのまま補償する仕組みではありません。建物や家財の損害状況を確認し、一定の損害区分に応じて保険金が支払われます。
そのため、修理をしない場合でも、損害の認定を受けて保険金が支払われることがあります。一方で、修理費が保険金を上回っても、実際の修理費との差額が追加で支払われるとは限りません。
地震保険の契約金額に対する支払割合は、損害の区分によって決まります。一般的には、次のような区分で判定されますが、契約時期や商品内容によって取扱いが異なる場合があります。
| 損害の区分 | 保険金の目安 |
|---|---|
| 全損 | 地震保険金額の100% |
| 大半損 | 地震保険金額の60% |
| 小半損 | 地震保険金額の30% |
| 一部損 | 地震保険金額の5% |
上表は一般的な支払区分の説明です。実際の判定は、建物の構造や損害の程度、家財の損害状況、契約内容などをもとに保険会社が行います。保険金額と支払区分は、保険証券や保険会社の案内で確認してください。
使い道を決める前に確認したいこと
保険金の使い道を決めるときは、受け取れる金額だけでなく、今後必要になる費用を先に整理します。
- 保険会社から支払われる保険金額を確認する
- 住み続けられるか、仮住まいが必要かを判断する
- 修理、家財の買い替え、生活費などの必要額を書き出す
- 住宅ローンや家賃など、継続して発生する支出を確認する
- 修理や再建をする場合は、複数の見積もりを取って資金が足りるか確認する
- 保険金をローン返済に使う場合は、金融機関に返済条件を確認する
保険金の請求前に、損害箇所を片付けたり修理したりすると、損害状況の確認が難しくなることがあります。安全を確保したうえで、建物や家財の状態を写真や動画で記録し、保険会社の指示を受けてください。
地震保険の保険金だけで修理費全額を補えるとは限らない
地震保険は、地震による被災後の生活を安定させるための保険であり、住宅を元通りにするための修理費を全額補償する保険ではありません。火災保険に付帯して契約し、保険金額にも上限があります。
そのため、保険金の使い道を修理だけに限定すると、仮住まいや当面の生活費が不足することがあります。自宅の修理を優先するのか、生活の立て直しを優先するのかを、受け取った金額と今後の支出を見ながら判断しましょう。
地震保険の保険金は、原則として自由に使えます。ただし、支払われるのは実際の修理費ではなく、損害区分と契約金額に基づく保険金です。まずは保険会社から支払われる金額を確認し、住まいの確保、生活費、修理、ローン返済の順に必要性を整理すると、使い道を決めやすくなります。