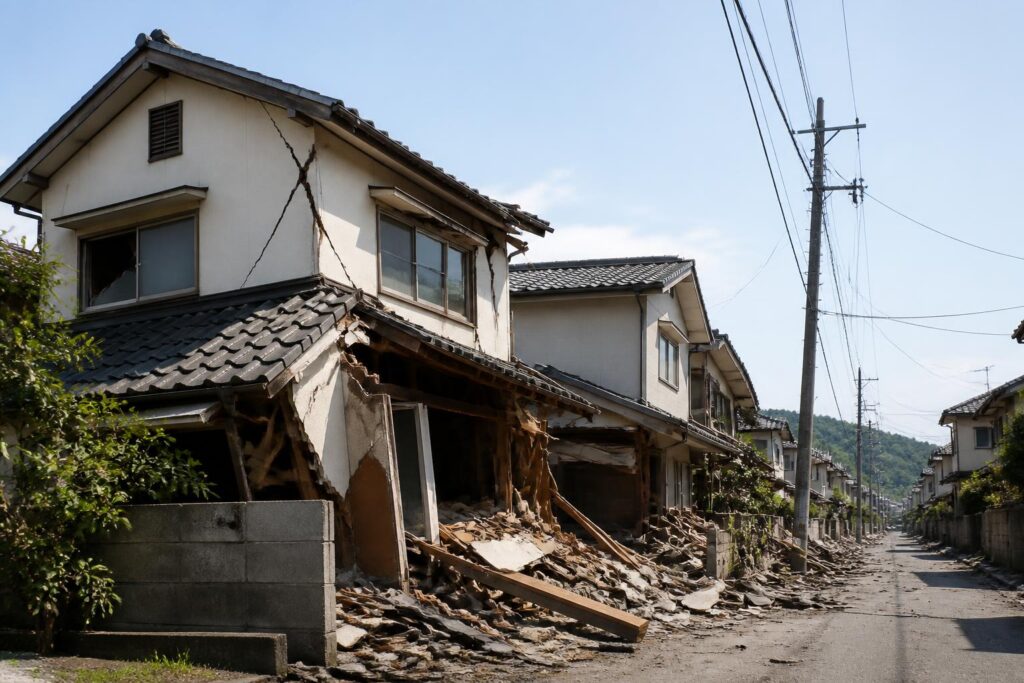
火災保険と地震保険だけで、建て替え費用の全額が補償されるとは限りません。火災保険は火災など契約で定めた事故による損害を補償しますが、地震・噴火・津波による損害は原則として対象外です。地震による建物の損害には地震保険を使いますが、保険金額には上限があり、建て替え費用の全額をまかなう制度ではありません。

火災保険で建て替え費用が補償されるケース
火災保険の補償対象となる事故で建物が大きく損壊し、契約上の保険金が支払われる場合は、その保険金を建て替え費用に充てられます。
たとえば、契約に火災や落雷、風災などの補償があり、その事故によって建物が全焼した場合です。ただし、保険金の支払額は建物の評価方法、保険金額、免責金額、特約などによって変わります。
| 損害の原因 | 火災保険の一般的な扱い | 建て替え費用との関係 |
|---|---|---|
| 火災 | 契約に火災補償があれば対象になり得る | 支払われた保険金を建て替えに利用できる |
| 落雷・風災など | 契約に補償があれば対象になり得る | 損害の程度に応じた保険金となる |
| 地震による倒壊 | 原則として火災保険の対象外 | 地震保険の判定に基づく保険金が中心になる |
| 地震による火災 | 通常の火災保険だけでは対象外となることが多い | 地震保険の対象として扱われる |
| 津波による浸水 | 通常の火災保険では対象外となることが多い | 地震保険の対象になる場合がある |
実際の支払いは保険会社の約款と損害調査によって決まります。「建て替えできるほど支払われるか」は、事故の種類だけでなく、建物の保険金額と評価額も確認する必要があります。
地震保険だけで建て替え費用を全額補償できる?
地震保険だけで建て替え費用の全額を補償することは、一般にできません。地震保険の保険金額は、火災保険の保険金額に対して一定の範囲内で設定され、建物と家財にはそれぞれ上限があります。
地震保険の保険金額は、一般に火災保険の保険金額の30%から50%の範囲で設定します。上限は、建物が5,000万円、家財が1,000万円です。たとえば、建物の火災保険金額が2,000万円なら、地震保険金額は600万円から1,000万円の範囲が基本です。
地震保険金額の計算例は次のとおりです。
- 火災保険の建物保険金額:2,000万円
- 地震保険の設定割合:50%
- 地震保険金額:2,000万円×50%=1,000万円
この計算例では、地震で建物が全損と判定されても、地震保険から支払われる基準額は1,000万円です。実際の建て替え費用が2,000万円や3,000万円かかる場合、その差額は自己資金などで補う必要があります。
地震保険の保険金は損害の程度で決まる
地震保険は、建物が実際にいくらで建て替えられるかをそのまま支払う保険ではありません。地震保険の損害認定によって、全損、大半損、小半損、一部損などの区分が決まり、区分に応じて保険金額の一定割合が支払われます。
| 損害の区分 | 支払われる保険金の目安 |
|---|---|
| 全損 | 地震保険金額の100% |
| 大半損 | 地震保険金額の60% |
| 小半損 | 地震保険金額の30% |
| 一部損 | 地震保険金額の5% |
上表は支払割合の一般的な区分です。損害の認定基準や対象となる損害は契約時期や約款によって確認が必要です。また、建物が見た目には大きく壊れていても、地震保険上の判定が「全損」になるとは限りません。
建て替え費用を考えるときに確認する4項目
建て替えが可能か判断するには、保険証券や契約内容のお知らせで、次の項目を確認します。
- 建物の保険金額
火災保険と地震保険が、それぞれいくらに設定されているかを確認します。 - 建物の評価方法
同じ規模の建物を再築するための金額を基準にする「再調達価額」か、経年による価値の減少を考慮する方式かを確認します。 - 地震保険の加入有無と保険金額
火災保険に加入していても、地震保険が付いているとは限りません。証券に地震保険の記載があるかを確認します。 - 免責金額や特約
自己負担額、臨時費用保険金、残存物取片付け費用などの特約が、建て替え時に支払額へ影響するかを確認します。
建物の再築費用には、本体工事費だけでなく、解体費、廃材処分費、設計費、地盤改良費、登記費用、仮住まいの費用などが関係することがあります。これらがどこまで補償されるかは、契約内容によって異なるため、保険金額だけで総額を判断しないことが大切です。
住宅ローンが残っている場合は注意が必要
保険金が支払われても、住宅ローンが自動的に消えるわけではありません。建物を建て替える費用と、元の住宅ローンの返済が同時に必要になる可能性があります。
特に地震保険は、建物の再築費用全額ではなく、損害区分に応じた保険金の支払いが基本です。住宅ローンが残っている場合は、保険金でローンを返済するのか、建て替え資金に充てるのかを含めて、金融機関にも確認する必要があります。
火災保険に地震の特約を付ければ全額補償される?
地震に関連する補償が付いた商品や特約がある場合でも、通常の地震保険と同じ内容とは限りません。地震による火災を対象にする費用保険金など、商品によって補償範囲や支払額が異なるものもあります。
そのため、「地震の補償あり」という表示だけで、建物の建て替え費用を全額補償できると判断するのは危険です。地震による倒壊、地震による火災、津波による損害のそれぞれが対象か、また支払限度額はいくらかを約款で確認してください。
火災保険と地震保険で建て替えを考えるときの結論
火災保険は、契約対象の火災などで建物が損壊した場合、建て替え費用の資金にできる可能性があります。一方、地震による損害は通常の火災保険では補償されず、地震保険から支払われる保険金も建て替え費用の全額には届かないことが一般的です。
まずは保険証券で、地震保険の有無、建物の保険金額、評価方法、免責金額、特約を確認してください。そのうえで、現在の建て替え費用の見積もりと保険金額を比べると、自己資金がどの程度必要になるか判断しやすくなります。