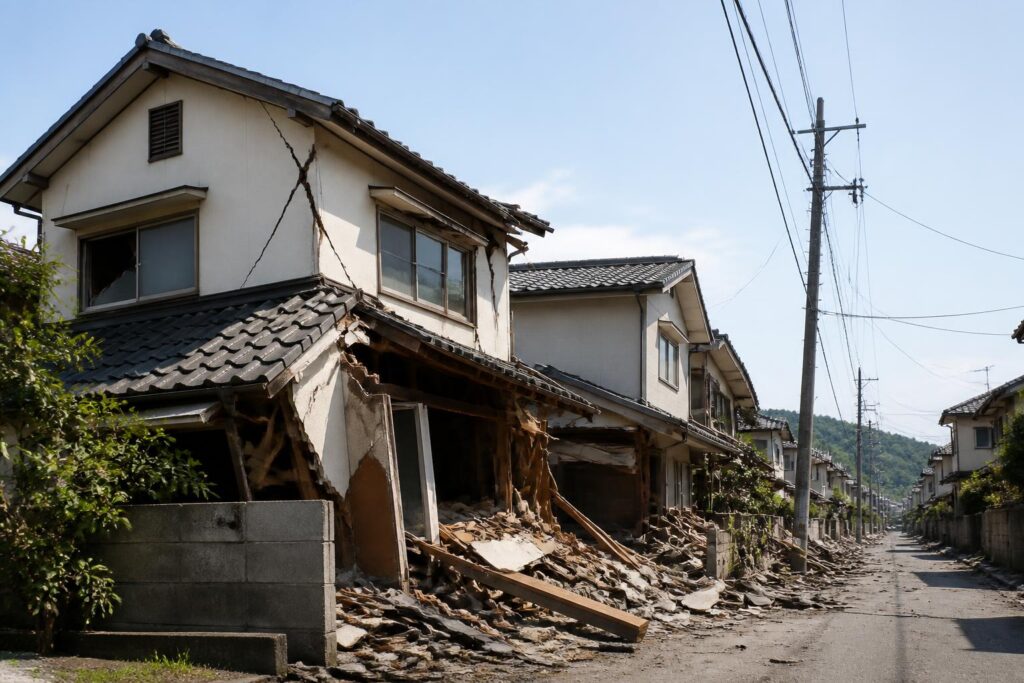
火災保険の風災補償は、台風や強風などによる建物・家財の損害を補償するものです。一方、地震保険は、地震・噴火・これらによる津波を原因とする損害を補償するもので、補償の対象となる原因が異なります。
特に、地震によって起きた火災や津波による損害は、通常の火災保険だけでは補償されません。契約内容を確認し、必要に応じて地震保険を火災保険に付帯します。
風災補償と地震保険の違い
大きな違いは、損害の原因と保険金の決まり方です。風災補償は風による具体的な損害を修理するための補償であるのに対し、地震保険は損害の程度に応じて保険金が支払われます。
| 比較項目 | 火災保険の風災補償 | 地震保険 |
|---|---|---|
| 主な原因 | 台風、突風、竜巻、強風など | 地震、噴火、地震・噴火による津波 |
| 補償の対象 | 契約した建物、家財、またはその両方 | 契約した建物、家財 |
| 保険金の決まり方 | 損害額をもとに、契約条件の範囲で支払われる | 損害の認定区分と地震保険金額をもとに支払われる |
| 単独契約 | 火災保険の補償の一つとして契約する | 原則として火災保険に付帯して契約する |
ただし、実際の補償内容は保険会社、保険商品、契約時期、免責金額などによって異なります。上の表は一般的な違いであり、個別の契約で支払いを約束するものではありません。
火災保険の風災補償で補償される損害
風災補償では、台風や突風などによって屋根、外壁、窓、雨どいなどが壊れた場合に、契約条件に応じて保険金が支払われます。風で飛んできた物が建物や家財に当たって壊れた場合が対象になることもあります。
たとえば、強風で屋根材が飛ばされた、飛来物で窓ガラスが割れたといった損害は、風災補償を確認する場面です。ただし、損害の原因が風ではなく、経年劣化や施工不良、長期間の雨漏りなどと判断された場合は、補償対象外になる可能性があります。
風災補償で確認する主な条件
- 火災保険に風災補償が付いているか
- 建物と家財のどちらを保険の対象にしているか
- 免責金額、つまり自己負担額が設定されているか
- 損害額や損害の種類に関する支払条件があるか
- 事故の原因が風災と判断できるか
- 契約上の対象外となる損害に該当しないか
契約によっては、一定額未満の損害を補償しない条件や、免責金額が設定されています。過去の契約には、損害額が一定額以上になった場合に補償する方式が含まれることもあるため、証券や契約概要で確認が必要です。
地震保険で補償される損害
地震保険は、地震による倒壊・損壊、地震による火災、噴火による損害、地震や噴火による津波で流失・浸水した損害などを対象とします。建物だけでなく、契約していれば家財も対象になります。
地震保険では、修理費をそのまま全額補償するのではなく、損害の程度を調査して認定します。認定区分に応じて、契約した地震保険金額の一定割合が支払われる仕組みです。
そのため、地震保険金だけで建物を元どおりに建て直せるとは限りません。生活の再建費用や仮住まい費用などに充てることを主な目的として、必要な保険金額を検討します。
地震保険の主な契約条件
- 原則として単独では契約せず、火災保険に付帯する
- 火災保険の保険期間や契約内容に関連して契約する
- 火災保険の保険金額を超えて設定することはできない
- 建物と家財は別々に契約する
- 損害の程度に応じた区分で保険金が決まる
地震保険の対象範囲や保険金額には制度上の上限があります。高額な建物や家財であっても、実際の再建費用や買い替え費用の全額を補償する制度ではありません。
地震による火災は風災補償では補償されない
地震が原因の火災は、通常の火災保険にある火災補償や風災補償だけでは補償されないのが基本です。地震による揺れでストーブが倒れた場合や、地震の後に発生した火災などは、地震保険の対象として判断されます。
一方、台風による強風で屋根が壊れ、その後の雨で建物内部が濡れた場合は、風災補償の対象になる可能性があります。地震の揺れによる損害と、台風などの風による損害を混同しないことが重要です。
| 損害の例 | 確認する補償 |
|---|---|
| 台風で屋根が壊れた | 火災保険の風災補償 |
| 強風で飛来物が窓に当たり、窓が割れた | 火災保険の風災補償 |
| 地震の揺れで建物にひびが入った | 地震保険 |
| 地震が原因で火災が起きた | 地震保険 |
| 地震による津波で建物が損壊・流失した | 地震保険 |
風災補償と地震保険のどちらを確認すべきか
台風や強風の直後に損害が発生したなら、まず火災保険の風災補償を確認します。地震の揺れ、地震による火災、噴火、津波が原因なら、地震保険の契約と損害認定の条件を確認します。
原因が複数考えられる場合は、発生日時、気象状況、地震の有無、損害が生じた場所を記録してください。修理前に損害箇所の写真を撮り、保険証券や契約者ページで補償内容を確認したうえで、保険会社または代理店に連絡します。
- 屋根、外壁、窓、室内、家財などの損害箇所を複数の角度から撮影する
- 損害が発生した日時と、台風・強風・地震などの原因を記録する
- 火災保険の対象が建物か家財か、風災補償が付いているかを確認する
- 地震保険を付帯しているか、建物と家財のどちらが対象かを確認する
- 保険会社に事故の状況を伝え、必要書類や調査方法を確認する
- 安全確保に必要な応急処置を除き、損害箇所を処分・修理する前に指示を受ける
保険金の請求期限や必要書類は契約や保険会社によって異なります。修理業者から「保険金で無料修理できる」と勧誘された場合でも、保険金が支払われるとは限らないため、先に保険会社へ確認してください。
補償条件を確認するポイント
自分の契約で判断するには、保険証券や契約内容のお知らせで次の項目を確認します。
- 保険の対象が建物・家財のどちらか
- 風災補償が付いているか、対象外になっていないか
- 地震保険を付帯しているか
- 免責金額や自己負担額はいくらか
- 保険金額はいくらか
- 損害の認定方法や支払い条件は何か
- 水災や水濡れなど、風災とは別の補償が必要な損害ではないか
風による損害は火災保険の風災補償、地震・噴火・津波による損害は地震保険というのが基本です。ただし、最終的な支払い可否は原因の調査と契約条件によって決まるため、損害の写真と発生状況をそろえて保険会社に確認することが最初の対応になります。