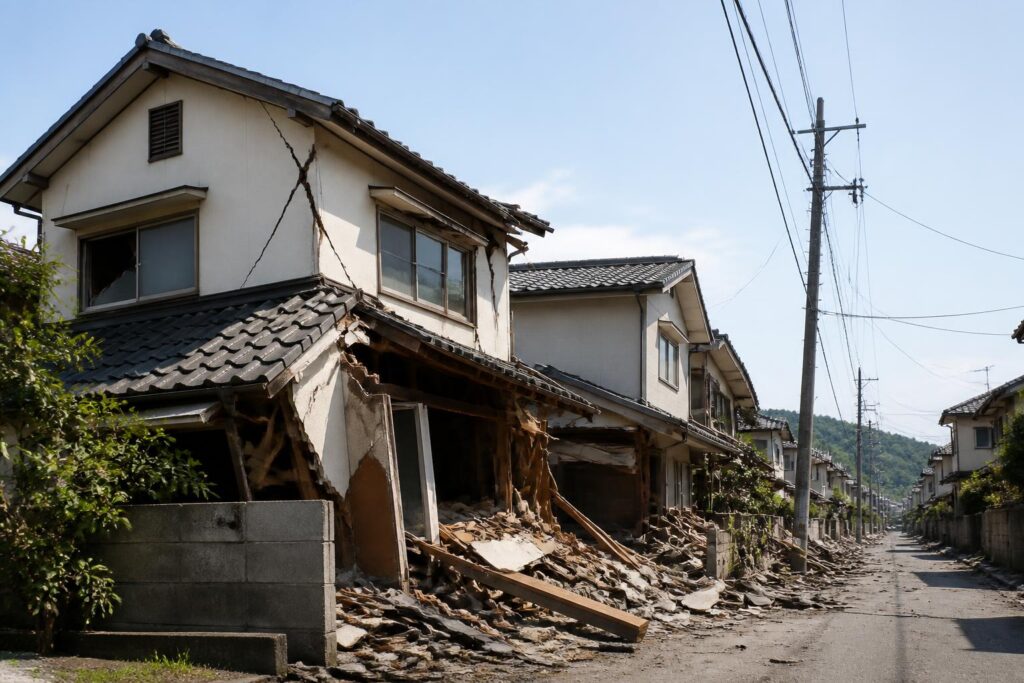
空き家でも火災保険や地震保険に加入できる場合はあります。ただし、一般的な居住用住宅と同じ条件で加入できるとは限らず、空き家の状態や使い方によって、加入できる保険の種類・補償内容・保険料が変わります。
特に重要なのは、空き家であることを保険会社に正しく伝えることです。居住中の住宅として契約した後に空き家になった場合も、契約内容の変更が必要になることがあります。
空き家の火災保険は加入できる?
空き家の火災保険は、保険会社の引受審査を通れば加入できる可能性があります。一方で、一般的な住宅向け火災保険は、常時または定期的に人が住む住宅を前提としていることがあり、空き家はそのままでは対象外になる場合があります。
保険会社は、空き家について次のような点を確認します。
- 誰が所有しているか
- 現在、人が住んでいるか
- 別荘やセカンドハウスとして定期的に使っているか
- 建物内に家財が残っているか
- 電気・ガス・水道の使用状況
- 建物の築年数、構造、所在地
- 定期的な見回りや管理が行われているか
- 修繕が必要な状態か、長期間放置されているか
空き家の用途や管理状況によっては、通常の住宅用ではなく、空き家向けの商品や、店舗・事業用建物に近い保険を案内されることがあります。反対に、老朽化が進んでいる、倒壊のおそれがある、建物の用途が確認できないといった場合は、加入を断られる可能性もあります。
空き家でも加入しやすいケースと難しいケース
加入できるかどうかは保険会社ごとに異なりますが、空き家の使い方と管理状態によって判断が分かれやすくなります。
| 空き家の状態 | 加入判断の傾向 |
|---|---|
| 将来住む予定があり、定期的に管理している | 条件付きで引き受けられる可能性があります |
| 別荘やセカンドハウスとして定期的に利用している | 一般住宅とは異なる扱いになることがあります |
| 賃貸に出す予定で、入居者が決まっていない | 賃貸用建物向けの契約を案内されることがあります |
| 長期間放置され、修繕や管理が行われていない | 加入を断られたり、補償を制限されたりする可能性があります |
| 売却や解体を予定している | 保険期間や補償内容について個別の確認が必要です |
「空き家」という言葉だけで加入の可否が決まるわけではありません。たとえば、月に数回訪れて清掃や換気をしている住宅と、数年間まったく管理していない住宅では、保険会社の判断が変わることがあります。
空き家の地震保険は加入できる?
地震保険は、原則として単独では契約できず、火災保険にセットして加入します。ただし、空き家の場合は、まず建物が火災保険の対象として引き受けられるかを確認する必要があります。
つまり、空き家だから地震保険だけを契約することはできません。空き家の建物について火災保険の契約が成立し、さらに地震保険の対象となる条件を満たす場合に、地震保険を付けられる可能性があります。
地震保険は、地震・噴火・これらによる津波を原因とする火災や損壊などを補償する制度です。ただし、地震保険で支払われる保険金額は、火災保険の保険金額を基準に一定の範囲で設定されます。建物の損害を全額補償する保険ではありません。
空き家については、次のような点が地震保険の加入判断に影響します。
- その建物が居住用として扱われるか
- 火災保険の契約が成立しているか
- 建物の構造や用途が確認できるか
- 老朽化や損傷が進んでいないか
- 保険会社が空き家として引き受け可能か
空き家の地震保険については、火災保険と地震保険を別々に考えるのではなく、同じ保険会社または代理店に、建物の用途と管理状態を伝えて確認する必要があります。
空き家の火災保険・地震保険で注意したい加入条件
居住用か、賃貸用・事業用か
同じ空き家でも、所有者が将来住む予定の住宅、賃貸に出す建物、店舗として使っていた建物では、保険上の区分が異なることがあります。
申し込み時には、「現在は空き家だが将来住む予定」「売却まで空き家」「賃貸募集をしている」など、実際の用途を具体的に説明してください。用途を誤って申告すると、契約後の補償に影響するおそれがあります。
定期的に管理しているか
空き家では、火災だけでなく、漏水、凍結、台風による破損、放火、不法侵入などのリスクも問題になります。そのため、保険会社から管理状況を確認されることがあります。
管理状況として、次の内容を整理しておくと確認が進みやすくなります。
- 見回りの頻度
- 清掃、換気、除草の実施状況
- 郵便物をためない対策
- 水道や電気の管理状況
- 雨漏り、外壁、屋根の点検状況
- 近隣や管理会社への連絡体制
ただし、定期的に管理しているからといって、必ず加入できるとは限りません。管理の有無は、加入可否を判断する材料の一つです。
建物の老朽化や損傷が進んでいないか
すでに屋根が壊れている、雨漏りしている、窓や外壁が破損しているなど、事故が起きる前から存在する損傷は、保険金の支払い対象にならないことがあります。
加入前からあった損傷を、加入後に起きた火災や風災による損害として請求することはできません。申込時には建物の状態を正確に伝え、必要に応じて修繕してから保険を検討します。
空き家になった後の契約変更
もともと人が住んでいた住宅が空き家になった場合、既存の火災保険をそのまま継続できるとは限りません。契約時の用途と現在の用途が変わっているため、保険会社への連絡が必要です。
保険会社に伝えずに放置すると、契約条件に違反した状態になったり、事故の際に補償の判断へ影響したりする可能性があります。空き家になった時点で、保険証券や契約内容を確認し、契約先へ連絡してください。
空き家の保険で補償されないことがある損害
火災保険に加入していても、すべての損害が補償されるわけではありません。補償対象は契約内容や事故の原因によって異なります。
特に、次のような損害は注意が必要です。
- 経年劣化による傷み
- 加入前から存在していた破損
- 管理不足による損害
- 補償対象に含まれていない事故
- 地震・噴火・津波による損害を、地震保険なしで補償すること
- 建物だけを契約していて、家財の損害が発生した場合
地震による火災や損壊は、通常の火災保険だけでは補償されないことがあります。地震による損害も備えたい場合は、火災保険に地震保険を付けられるかを別途確認してください。
加入前に保険会社へ伝えること
見積もりや申し込みの前に、次の情報を整理して伝えると、空き家に適した契約かを確認しやすくなります。
- 建物の所在地、築年数、構造を伝える
- 現在は誰も住んでいないことを伝える
- 空き家になった時期と理由を伝える
- 将来の利用予定を伝える
- 見回りや清掃などの管理頻度を伝える
- 雨漏りや破損など、現在の建物状態を伝える
- 建物だけでなく家財にも補償が必要か確認する
- 地震保険を付けられるか、補償範囲と保険金額を確認する
保険会社によって引受条件や補償内容が違うため、1社で断られた場合でも、別の保険会社で必ず加入できるとは限りませんが、条件が異なる可能性はあります。複数社を比較する場合も、空き家であることを隠さず、同じ情報を伝えて見積もりを取ってください。
空き家の保険加入で最初にすること
最初に、現在の保険証券を確認し、空き家になった事実を契約先へ連絡してください。これから加入する場合は、建物の用途・管理状況・老朽化の状態を整理したうえで、「空き家として火災保険に加入できるか」「地震保険を付けられるか」を確認します。
空き家の火災保険は、空き家の種類や管理状態によって加入可否と条件が変わります。地震保険は単独で契約できないため、まず火災保険の引受条件を確認することが判断の出発点です。