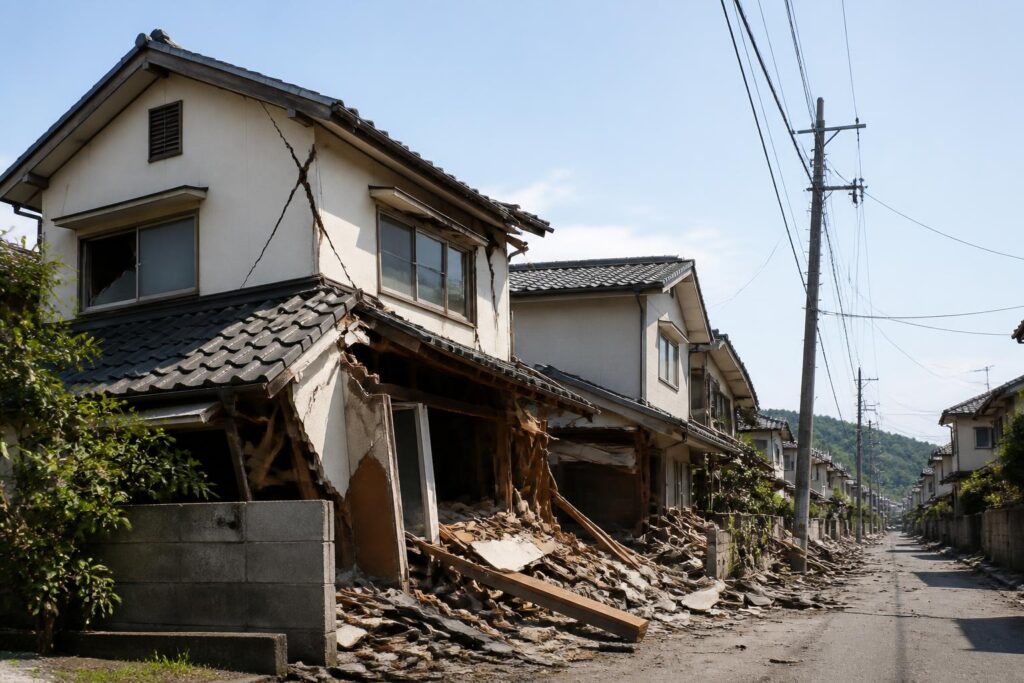
住宅ローンを完済しても、火災保険や地震保険が自動的に不要になるわけではありません。完済後は金融機関から加入を求められる条件がなくなることがありますが、火災や地震で住宅に損害が出た場合の修理・建て替え費用は自分で負担する必要があります。保険を続けるかは、住宅の状況と貯蓄、再建できる資金があるかで判断します。
住宅ローン完済後に火災保険は必要?
火災保険は、法律上すべての住宅に加入が義務付けられているものではありません。ただし、完済後も火災、風災、水濡れなどの損害に備えたいなら、継続を検討する価値があります。
住宅ローンの返済中は、金融機関が融資の条件として火災保険への加入を求めることがあります。完済すると、その加入条件がなくなる場合がありますが、これは保険による補償が不要になるという意味ではありません。
火災保険を解約すると、次のような損害を受けたときに、修理費用を原則として自分で用意することになります。
- 火災や落雷による損害
- 台風や強風による屋根・外壁の損害
- 大雨による水災(補償を付けている場合)
- 給排水設備の事故による水濡れ(補償を付けている場合)
- 盗難や破損など(補償を付けている場合)
補償される事故や対象は契約によって異なります。火災保険に加入しているだけで、すべての自然災害や損害が補償されるわけではありません。
地震保険は住宅ローン完済後も必要?
地震保険も、住宅ローン完済後に必ず加入しなければならないものではありません。ただし、通常の火災保険では、地震を原因とする火災や損壊が補償されないことが多いため、地震への備えを重視するなら加入を検討します。
地震保険は、火災保険に追加して契約する保険です。地震保険だけを単独で契約することはできません。
一般的な火災保険では、地震による住宅の倒壊、地震による火災、噴火、津波などは補償の対象外です。地震保険を付けることで、地震などによる住宅や家財の損害に備えられますが、損害の認定区分に応じて保険金が支払われる仕組みであり、建て替え費用の全額を補償するものではありません。
完済後に保険を続けるか判断するポイント
保険を続けるかどうかは、住宅の損害を自分の貯蓄で負担できるかを基準に考えると判断しやすくなります。
| 確認する項目 | 判断のポイント |
|---|---|
| 住宅の価値と修理費 | 大きな修理や建て替えが必要になった場合に、自己資金で対応できるか |
| 貯蓄の余裕 | 修理費を支払っても、生活費や老後資金が不足しないか |
| 立地 | 地震、津波、洪水、土砂災害、強風などのリスクがある地域か |
| 建物の構造や築年数 | 建物の種類や古さによって、想定する損害や保険料が変わるか |
| 住宅以外の資産 | 住宅が損害を受けても、別の住まいや資金を確保できるか |
| 保険料の負担 | 補償を維持する費用が家計にとって無理のない範囲か |
たとえば、住宅が損害を受けた場合に数百万円単位の修理費をすぐ支払うのが難しいなら、完済後も火災保険を残す必要性は高いと考えられます。これは、住宅ローンが残っているかどうかではなく、損害が起きたときの負担能力による判断です。
完済を機に見直せる火災保険の補償
完済後は、保険をすべて解約するのではなく、必要な補償に絞って保険料を抑える方法もあります。
建物と家財を分けて確認する
火災保険では、建物と家財を別々に補償対象として設定することがあります。建物の補償を残しても、家財の補償を付けていなければ家具や家電などは補償されません。
反対に、家財の補償額が現在の所有物に対して過大になっている場合は、必要な金額に見直せる可能性があります。
不要になった特約がないか確認する
住宅ローンの契約時に付けた補償が、現在の生活に合っているとは限りません。水災、個人賠償責任、破損・汚損などの特約について、住んでいる地域や家族の状況に必要かを確認します。
ただし、補償を外すと事故が起きたときに保険金を受け取れません。保険料だけでなく、外した場合の自己負担も比較してください。
保険金額が現在の住宅に合っているか確認する
建物の保険金額は、住宅を同じ場所に再建・再取得する場合の金額を基準に設定します。土地の価格や住宅ローン残高と同じ金額にすればよいとは限りません。
築年数、増改築、建物の構造などによって適切な保険金額が変わるため、契約更新時に保険証券や契約内容を確認します。
火災保険や地震保険を解約する前に確認すること
解約を決める前に、現在の契約内容と自分で負担できる損害額を確認してください。特に、次の点は保険会社や代理店に確認しておくと安心です。
- 保険の満期日と、完済後も契約が継続しているかを確認する。
- 建物、家財、地震保険のそれぞれに加入しているかを確認する。
- 火災、風災、水災、水濡れ、地震など、どの損害が補償対象かを確認する。
- 免責金額や保険金の支払条件を確認する。
- 解約した場合に、同じ条件で再加入できるかを確認する。
- 保険料と、事故発生時に自分で負担する金額を比較する。
保険を解約した後に再加入する場合、建物の状態や保険料、引受条件が変わることがあります。将来また加入するつもりでも、同じ条件で契約できるとは限りません。
マンションや賃貸住宅では確認先が異なる
マンションでは、専有部分と共用部分で保険の契約者や補償範囲が異なります。管理組合が共用部分の火災保険に加入していても、専有部分や家財まで補償されるとは限りません。
戸建てと同じように判断せず、管理組合の保険で補償される範囲と、自分の専有部分・家財に必要な補償を分けて確認してください。
賃貸住宅の場合は、建物の火災保険は通常、所有者側が契約します。入居者は家財や借りている部屋への賠償に備える保険を契約することがあるため、住宅の所有者として完済後の保険を考える場合とは判断が異なります。
住宅ローン完済後の保険は「解約」より先に「見直し」を
住宅ローン完済後は、金融機関の加入条件がなくなることがあっても、火災や自然災害の損害までなくなるわけではありません。大きな修理費を貯蓄でまかなえない場合は、火災保険を継続する必要性が高いでしょう。
地震による損害にも備えたい場合は、火災保険に地震保険を付けるかを検討します。まずは保険証券で補償対象、保険金額、満期日、免責金額を確認し、不要な特約だけを外せないか保険会社に相談するのが最初の行動です。