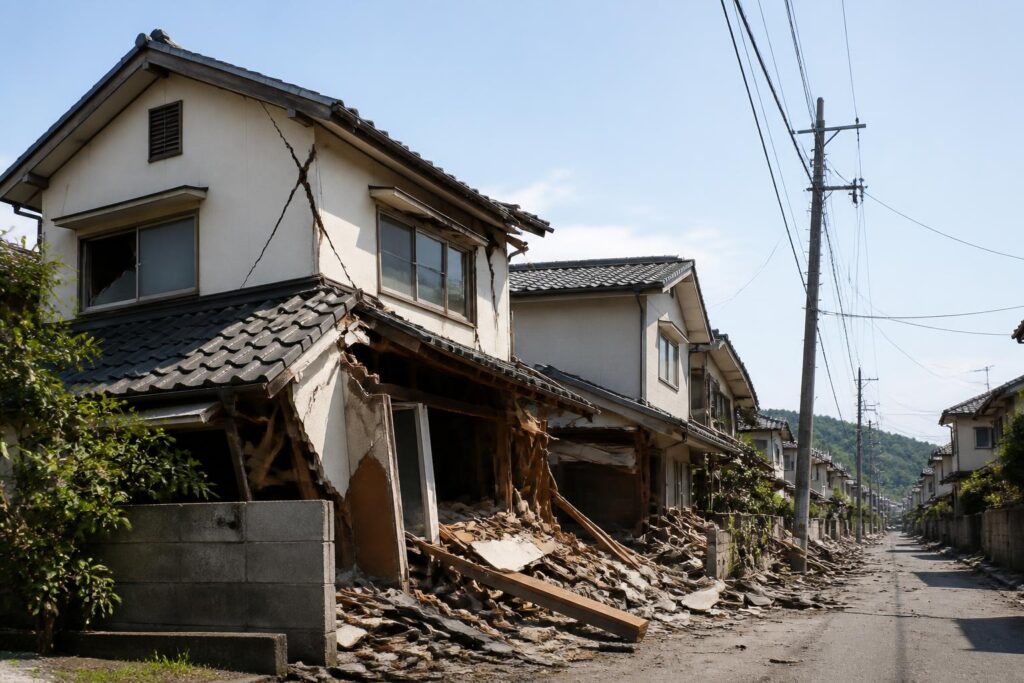
火災保険だけでは、地震が原因の火災や倒壊、津波による損害は、原則として保険金が支払われません。地震による損害に備えるには、火災保険に地震保険を付帯していることが基本です。
ただし、地震保険に加入していても、損害の種類や大きさ、保険の対象によっては支払われないケースがあります。契約内容と損害の原因を分けて確認することが重要です。
火災保険で地震による保険金が支払われない主なケース
地震が原因の火災だった
地震によって発生した火災は、通常の火災保険では補償されません。たとえば、地震で転倒したストーブから出火した場合や、地震による停電後の通電で火災が発生した場合が該当します。
火災保険では「火災が起きたか」だけでなく、「何が原因で火災になったか」が判断されます。原因が地震と認められる場合、通常の火災保険の火災補償からは支払われないのが原則です。
地震による建物の倒壊・損壊だった
地震の揺れで建物の柱や壁が壊れた場合も、通常の火災保険の補償対象外となるのが一般的です。地震保険を付けていなければ、地震による建物の損害について保険金を受け取れない可能性があります。
地震の後に雨が入り込んだ場合でも、最初の損害が地震によるものなら、通常の火災保険の水ぬれや風災などとして扱えないことがあります。損害の原因を自己判断せず、保険会社へ連絡してください。
津波で建物や家財が損害を受けた
地震に伴う津波で建物や家財が流失・損壊した場合も、通常の火災保険では補償されないのが一般的です。地震保険の対象となる契約であれば、地震だけでなく、地震を原因とする津波による損害が対象になることがあります。
ただし、地震保険の対象や損害の判定方法は契約条件に従います。津波による損害を受けた場合は、片付けや廃棄を急ぐ前に、可能な範囲で写真を残して保険会社へ相談しましょう。
火災保険に地震保険を付けていなかった
火災保険に加入していても、地震保険に自動的に加入しているとは限りません。地震保険は、火災保険に追加して契約する仕組みです。
保険証券や契約内容のお知らせで、補償の一覧に「地震保険」があるかを確認してください。地震保険の保険金額が記載されていない場合や、地震保険を付けていない場合は、地震による損害が補償されない可能性があります。
地震保険に加入していても支払われない、または満額にならないケース
地震保険の対象外となる物の損害
地震保険は、火災保険のようにすべての物を対象にするものではありません。一般に、対象は居住用の建物と家財です。
たとえば、次のような物は地震保険の対象外となることがあります。
- 自動車
- 現金や有価証券
- 貴金属や美術品など、契約上の限度額を超える物
- 事業用の建物や商品、設備
対象に含まれるかどうかは、建物・家財の契約区分や保険会社の約款によって確認が必要です。自宅兼店舗などの場合は、居住部分と事業部分で扱いが異なることがあります。
損害の程度が支払い基準に達しなかった
地震保険は、修理費をそのまま実費で支払う仕組みではありません。建物や家財の損害の程度を調査し、契約上の区分に応じて保険金が決まります。
そのため、見た目には大きな損傷があっても、地震保険の認定基準上、保険金の支払い対象となる損害の程度に達しない場合があります。反対に、修理費の見積もりが高くても、損害の区分に応じた保険金を超えて支払われるわけではありません。
保険金額を超える修理費がかかった
地震保険の保険金額には上限があり、通常は火災保険の保険金額を基準に設定されます。そのため、地震保険に加入していても、建物や家財の損害額全額を補えるとは限りません。
保険金で足りない修理費や建て替え費用は、自己負担になることがあります。保険金額は、火災保険の保険金額だけでなく、地震保険の保険金額も確認してください。
保険金の支払い対象にならない期間・原因だった
契約開始前に発生した損害や、契約終了後に発生した損害は補償されません。また、地震による損害に見えても、老朽化や施工不良、以前からあった傷みが原因と判断される場合は、地震保険の損害として認められないことがあります。
地震の前からあった損傷と、地震後に発生した損傷を区別できるよう、以前の写真や修繕記録があれば保管しておきましょう。
地震が原因か分からないときの判断方法
損害の原因が地震、火災、風災、水ぬれのどれに当たるか分からない場合でも、まず保険会社や代理店に事故連絡をします。加入している補償の対象かどうかは、保険会社が損害の状況や原因を確認して判断します。
- 建物や家財の損害を、全体と近景の両方から写真に撮る。
- 地震が発生した日時、損害に気づいた日時、被害の場所を記録する。
- 片付けや修理の前に、保険会社または代理店へ連絡する。
- 保険証券や契約内容のお知らせで、地震保険の有無と対象を確認する。
- 保険会社の案内に従い、被害状況の調査や必要書類の提出を行う。
危険な建物に立ち入る必要はありません。落下物や倒壊のおそれがある場合は、安全を確保したうえで、外から撮影できる範囲だけを記録してください。
地震保険と「地震火災費用保険金」は別の補償
火災保険の契約によっては、地震による火災について一定の費用を補償する特約や費用保険金が付いている場合があります。ただし、これは地震保険とは別の補償で、支払い条件や保険金額が異なります。
この補償が付いているからといって、地震による倒壊や津波、家財の損害まで広く補償されるとは限りません。保険証券で「地震火災費用保険金」などの名称を確認し、対象となる損害と支払い条件を約款で確認してください。
保険金が支払われないと思ったときの確認ポイント
保険金が支払われない、または希望額より少ない場合は、次の点を確認すると原因を整理できます。
- 加入しているのは火災保険だけか、地震保険も付いているか
- 損害の原因が地震、地震火災、津波、老朽化などのどれと判断されたか
- 損害を受けた物が保険の対象に含まれているか
- 損害の程度が保険金の支払い基準に達しているか
- 契約期間中に発生した損害か
- 地震火災費用保険金など、別の補償が付いていないか
判断に納得できない場合は、保険会社に「どの補償の、どの条件に該当しないのか」「損害の程度をどう判定したのか」を確認してください。契約内容や損害状況の確認なしに、支払われる・支払われないと断定することはできません。
まとめ
火災保険では、地震による火災、倒壊、損壊、津波の損害は、原則として補償されません。地震保険を付けていても、対象外の物、損害の程度、保険金額の上限などによって、支払われない場合や損害額の全額に届かない場合があります。
被害が発生したら、写真と発生日時を記録し、片付けや修理の前に保険会社へ連絡してください。まず保険証券で、地震保険と地震に関する特約の有無を確認することが第一歩です。