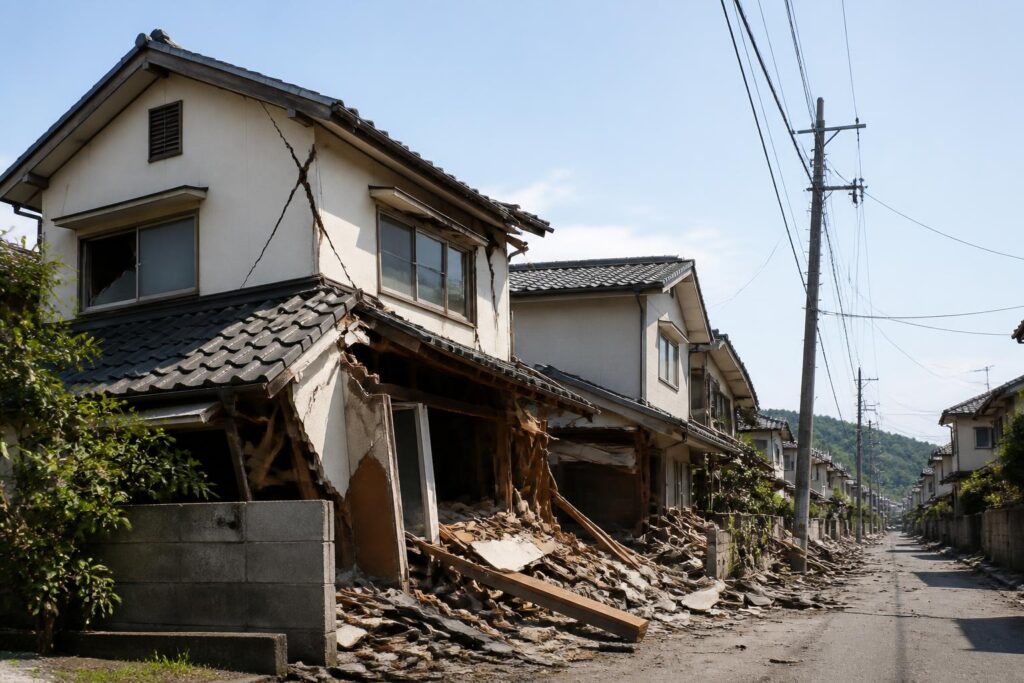
地震保険の損害認定基準は、地震・噴火・津波による建物や家財の損害を割合で判定し、「全損」「大半損」「小半損」「一部損」の4区分に分ける仕組みです。支払われる保険金は、損害の区分に応じて地震保険金額の100%・60%・30%・5%となります。
ただし、判定は修理費の見積額だけで決まるものではありません。建物では基礎・柱・壁・屋根などの主要構造部、家財では品目ごとの損害を確認して認定します。
地震保険の損害認定基準は4区分
現在の一般的な地震保険では、損害の程度を次の4区分で判定します。建物と家財では、区分に該当する損害割合が異なります。
| 損害区分 | 建物の損害割合 | 家財の損害割合 | 支払われる保険金 |
|---|---|---|---|
| 全損 | 50%以上 | 80%以上 | 地震保険金額の100% |
| 大半損 | 40%以上50%未満 | 60%以上80%未満 | 地震保険金額の60% |
| 小半損 | 20%以上40%未満 | 30%以上60%未満 | 地震保険金額の30% |
| 一部損 | 3%以上20%未満 | 10%以上30%未満 | 地震保険金額の5% |
建物の損害割合が3%未満、または家財の損害割合が10%未満の場合は、一般的な基準では保険金の支払い対象になりません。なお、保険契約の始期や契約内容によって区分・支払条件が異なる場合があるため、最終的には保険証券と契約時の約款を確認してください。
建物は主要構造部の損害を中心に判定する
建物の判定では、見た目の傷や修理費の総額だけでなく、建物の主要構造部にどの程度の損害があるかを確認します。主な確認対象は、次の部分です。
- 基礎
- 柱や屋根を支える部分
- 外壁
- 屋根
- 内壁や床など、契約・判定上の確認対象となる部分
たとえば、壁紙の破れや建具の傷だけでは、建物全体の損害割合が大きいと認定されないことがあります。一方、基礎のひび割れ、柱の傾き、外壁の大きな損傷などは、建物の構造に関係するため、判定に影響する可能性があります。
建物の損害割合は、損傷した部分の数だけで単純に決まるものではありません。建物の種類、構造、損傷箇所、損傷の程度などを踏まえて調査員が確認します。
家財は品目ごとの損害を合計して判定する
家財は、家具や家電などを品目ごとに確認し、損害のある品目数や損害の程度を基に判定します。建物とは異なり、家財全体に占める損害の割合が基準になります。
対象になり得る家財には、たとえば次のようなものがあります。
- 家具
- 家電製品
- 衣類
- 食器
- 寝具
- その他の生活用動産
ただし、現金、預貯金証書、通貨、有価証券、貴金属などは、地震保険の家財補償の対象外となることがあります。また、1個または1組の価額が一定額を超える美術品や貴金属などは、契約上の扱いが異なる場合があります。
家財の損害では、「壊れた物の購入価格を合計すればよい」とは限りません。保険会社の調査では、家財の種類や損傷状態などを基に、契約上の基準で判定されます。
地震による火災や津波も損害認定の対象になる
地震保険は、建物の揺れによる損傷だけを補償する保険ではありません。地震を原因とする火災、噴火による損害、津波による損害も、契約の対象であれば損害認定の対象になります。
たとえば、地震後に発生した火災で建物が焼失した場合や、津波で建物が流失・損壊した場合も、地震保険の判定区分に基づいて保険金が決まります。火災保険だけでは、地震を原因とする火災や津波による損害が補償されないことがあるため、地震保険の有無を確認する必要があります。
損害認定は修理費の割合とは違う
地震保険の損害割合と、修理費が建物価格に占める割合は同じではありません。修理費が高額でも、損害認定上の基準で一部損などになる場合があり、反対に修理費の見積もりだけでは判断しにくい損害が認定される場合もあります。
そのため、「修理費が100万円かかったから保険金も100万円になる」「修理しないから保険金を請求できない」とは限りません。地震保険金は、実際の修理費をそのまま補てんする仕組みではなく、認定された損害区分に応じて支払われます。
損害認定から保険金を受け取るまでの流れ
損害が発生したら、まず加入している保険会社または代理店へ事故の連絡をします。一般的な流れは次のとおりです。
- 建物や家財の被害状況を写真・動画で記録する。
- 保険証券や契約内容を確認する。
- 保険会社または代理店へ、地震による損害が発生したことを連絡する。
- 保険会社の調査員による現地調査を受ける。
- 調査結果に基づいて損害区分が決まり、保険金が支払われる。
片付けや修理を急ぐ場合でも、可能であれば作業前に被害の全体像と損傷箇所を撮影してください。遠景だけでなく、建物全体、被害部分、損傷の大きさが分かる近景を残すと、被害状況を説明しやすくなります。
建物が危険な状態の場合は、撮影や確認のために無理に立ち入らないでください。安全を確保したうえで、保険会社に調査方法を相談します。
認定結果に納得できないときの確認方法
判定結果に疑問がある場合は、まず保険会社に、どの損害をどの基準で評価したのかを確認します。次の点を具体的に尋ねると、認定内容を整理しやすくなります。
- 建物と家財のどちらを対象に判定したのか
- 損害区分が全損・大半損・小半損・一部損のどれなのか
- どの損傷箇所が判定に反映されたのか
- 写真や修理見積書を追加提出できるのか
- 再調査や再確認を申し込めるのか
損傷箇所を修理した後は、元の状態を確認できなくなることがあります。追加の写真、工事業者の報告書、修理前後の記録などがある場合は、保険会社に提出できるか確認してください。
地震保険の損害認定基準を確認するときの注意点
同じ建物でも、建物部分と家財部分では判定基準が違います。また、地震保険金額には上限があり、一般に火災保険金額の30%から50%の範囲で設定されますが、建物・家財それぞれに限度額があります。
したがって、保険金額が分からないまま「全損ならいくら受け取れる」と計算することはできません。たとえば、仮に地震保険金額が500万円で全損と認定された場合は、計算上は500万円、半損に相当する区分のうち大半損なら300万円となります。ただし、これは計算例であり、実際の保険金額や認定結果を示すものではありません。
また、複数回の地震や余震による損害の扱い、保険金請求の期限、契約始期による基準の違いなどは、契約内容や事故の状況によって変わります。保険証券だけで判断できない場合は、加入先に確認してください。
まとめ
地震保険の損害認定基準は、建物・家財の損害を割合で判定し、全損・大半損・小半損・一部損に分ける仕組みです。建物は主要構造部、家財は品目ごとの損害が中心となり、修理費の金額だけで決まるわけではありません。
被害に遭ったときは、修理や片付けの前に可能な範囲で写真を撮り、保険証券を確認して、加入している保険会社または代理店へ連絡してください。