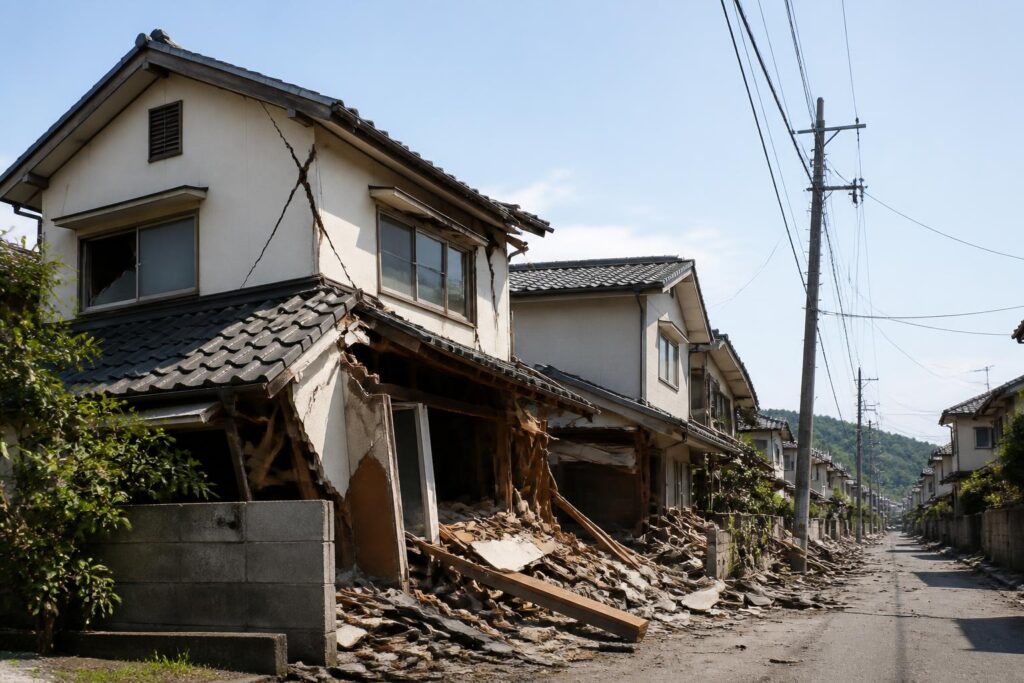
地震保険の「全損・大半損・小半損・一部損」は、地震などによる損害の大きさを4段階で判定する区分です。区分に応じて、契約している地震保険金額の100%・60%・30%・5%が支払われます。ただし、実際の判定は修理費そのものではなく、建物や家財の損害状況を基準に行われます。
地震保険の4つの損害区分と支払割合
支払われる保険金は、地震保険の契約金額に損害区分ごとの割合を掛けて計算します。
| 損害区分 | 地震保険金額に対する支払割合 | 意味 |
|---|---|---|
| 全損 | 100% | 地震保険の対象に大きな損害が生じた状態 |
| 大半損 | 60% | 全損には当たらないものの、損害がかなり大きい状態 |
| 小半損 | 30% | 建物や家財に一定以上の損害が生じた状態 |
| 一部損 | 5% | 損害が比較的小さいものの、保険金支払いの基準を満たす状態 |
たとえば、地震保険金額が1,000万円の場合、全損なら1,000万円、大半損なら600万円、小半損なら300万円、一部損なら50万円が計算上の支払額です。実際には契約内容や保険の対象による上限なども関係するため、保険証券の記載を確認してください。
建物の全損・大半損・小半損・一部損の基準
建物は、主に「主要構造部の損害額」と「焼失・流失した床面積」の基準で判定されます。どちらか一方の基準に該当すると、その損害区分になることがあります。
| 損害区分 | 主要構造部の損害 | 焼失・流失した床面積 |
|---|---|---|
| 全損 | 建物の時価額の50%以上 | 延べ床面積の70%以上 |
| 大半損 | 建物の時価額の40%以上50%未満 | 延べ床面積の50%以上70%未満 |
| 小半損 | 建物の時価額の20%以上40%未満 | 延べ床面積の20%以上50%未満 |
| 一部損 | 建物の時価額の3%以上20%未満 | 延べ床面積の10%以上20%未満 |
ここでいう主要構造部とは、基礎、柱、壁、屋根など、建物を支える部分を指します。壁紙の破れや食器の落下だけなど、主要構造部への損害が小さい場合は、建物について一部損の基準に届かないことがあります。
家財の全損・大半損・小半損・一部損の基準
家財は、地震保険の対象にしている家財全体の時価額に対する損害割合で判定します。
| 損害区分 | 家財の損害割合 |
|---|---|
| 全損 | 80%以上 |
| 大半損 | 60%以上80%未満 |
| 小半損 | 30%以上60%未満 |
| 一部損 | 10%以上30%未満 |
家財の損害割合は、家財の品目ごとの損害状況を確認して判定します。高価な家具や家電が1点壊れただけで、家財全体の損害割合がそのまま一部損になるとは限りません。
損害区分は修理費の割合ではない
地震保険の損害区分は、「修理費がいくらかかったか」や「建物の購入価格の何%か」だけで決まるものではありません。建物では主要構造部の損害、家財では対象となる家財全体の損害状況などを基準に判定します。
そのため、修理費が高額でも地震保険の基準上は一部損に届かない場合や、修理費が比較的少なくても構造部分の損害によって大きな損害区分になる場合があります。自己判断で区分を決めず、損害の写真や修理見積書などを用意して保険会社へ連絡してください。
地震保険金はいくら支払われる?
支払額は、原則として次の計算で求めます。
地震保険金額 × 損害区分ごとの支払割合 = 支払われる保険金の額
| 地震保険金額 | 全損 | 大半損 | 小半損 | 一部損 |
|---|---|---|---|---|
| 1,000万円 | 1,000万円 | 600万円 | 300万円 | 50万円 |
上の表は、地震保険金額が1,000万円だった場合の計算例です。建物と家財の両方に地震保険を契約している場合は、それぞれの保険金額と損害区分に基づいて計算します。
なお、地震保険は火災保険に付帯して契約する保険で、地震保険金額には火災保険金額に対する割合や限度額があります。保険金額そのものが分からない場合は、保険証券や契約内容のお知らせを確認してください。
全損と判定されても保険金が無制限に支払われるわけではない
「全損」は、建物を完全に失った場合だけを意味する言葉ではありません。地震保険の基準で全損と判定された場合に、契約している地震保険金額の100%が支払われるという区分です。
したがって、全損と判定された場合でも、火災保険金額や建物の再建費用の全額が別に支払われるわけではありません。地震保険金額と契約上の限度額が支払額の基礎になります。
大半損と小半損の違い
大半損と小半損の違いは、損害の範囲と支払割合です。大半損は地震保険金額の60%、小半損は30%が支払われるため、同じ「半損に近い」損害でも支払額は異なります。
たとえば地震保険金額が1,000万円なら、大半損は600万円、小半損は300万円です。判定は契約者が希望する区分ではなく、建物や家財の損害状況に基づいて行われます。
一部損と判定される条件
一部損は、建物の場合、主要構造部の損害が時価額の3%以上20%未満など、定められた基準を満たした場合です。家財の場合は、家財全体の損害が時価額の10%以上30%未満の場合が一部損に当たります。
基準に届かない損害には、地震保険金が支払われないことがあります。たとえば、見た目の損傷があっても、損害が対象部分や基準に該当しなければ、一部損とは判定されません。
損害区分を確認するときの手順
- 建物の外観、室内、基礎、柱、壁、屋根などの損害を写真で記録します。片付けや修理を急ぐ前に、被害状況が分かる写真を複数の方向から撮影します。
- 家財の損害がある場合は、壊れた家具・家電・食器などを品目ごとに記録します。購入時期や品目が分かる資料もあれば保管します。
- 保険証券で、建物と家財のどちらが地震保険の対象になっているか、地震保険金額はいくらかを確認します。
- 契約している保険会社または代理店へ、地震による損害が発生したことを連絡します。
- 保険会社の案内に従い、損害確認を受けます。判定結果と支払額に疑問がある場合は、判定の根拠となった損害箇所を確認します。
安全確保や二次被害の防止に必要な応急処置は行って構いません。ただし、修理や撤去をする場合は、作業前後の写真や修理内容が分かる資料を残しておくと、損害確認に役立ちます。
古い契約では損害区分が異なる場合がある
現在は「全損・大半損・小半損・一部損」の4区分が使われていますが、契約時期によっては「全損・半損・一部損」の区分が適用される場合があります。
特に、2017年1月の制度改定前から継続している契約では、現在の4区分と支払割合が異なる可能性があります。実際にどの区分が適用されるかは、保険証券や契約内容のお知らせで確認してください。
地震保険の損害区分を判断するポイント
全損・大半損・小半損・一部損は、損害の見た目や修理費だけで決めるものではありません。建物は主要構造部や床面積、家財は対象となる家財全体の損害割合を基準に判定されます。
まずは被害状況を写真と記録で残し、保険証券で地震保険金額と対象を確認したうえで、保険会社へ連絡してください。契約時期によって区分や支払割合が異なることがあるため、最終的には自分の保険契約に記載された内容を確認することが重要です。