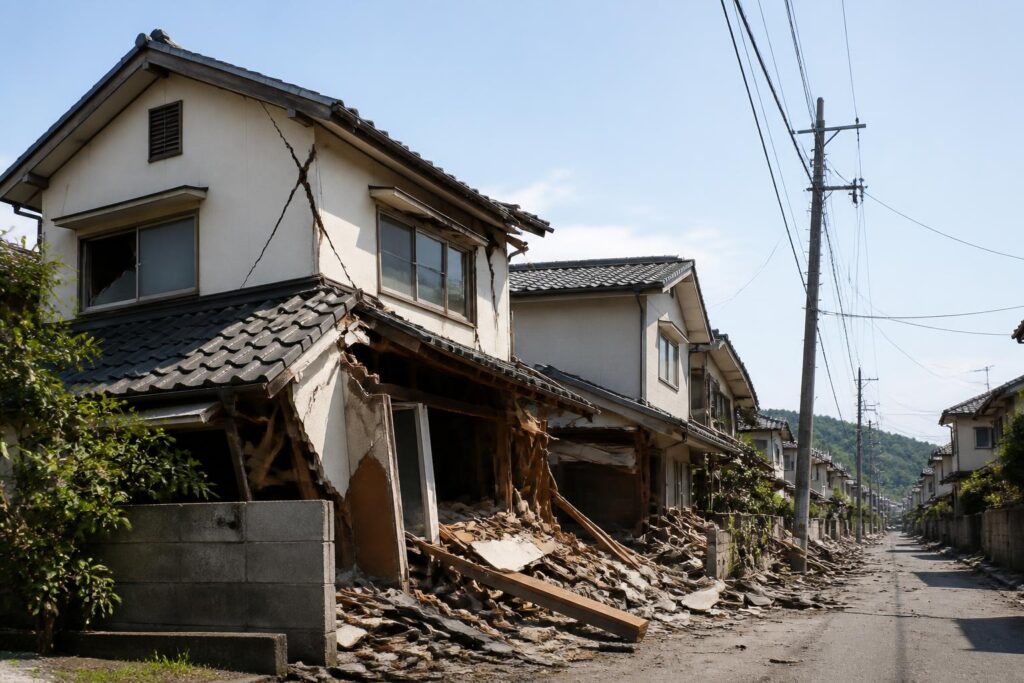
火災保険・地震保険を使って建て替える場合は、建物を解体する前に保険会社へ事故連絡し、損害状況の確認を受けることが重要です。その後、必要書類を提出して保険金を請求し、支払い内容と資金計画を確認してから解体・建築を進めます。
ただし、保険金が必ず建て替え費用の全額になるとは限りません。火災保険か地震保険か、損害の原因、契約している保険金額、建物の評価方法、損害の程度によって受け取れる金額が変わります。
建て替えに使える保険金は、損害の原因で変わる
まず、建物の損害が火災保険の対象か、地震保険の対象かを確認します。地震が原因の火災や損壊は、通常の火災保険だけでは補償されず、地震保険の契約が必要です。
| 損害の原因 | 主に確認する保険 | 注意点 |
|---|---|---|
| 火災、落雷、風災、水濡れなど | 火災保険 | 補償対象にその事故が含まれている必要があります |
| 地震による倒壊・損壊 | 地震保険 | 損害の程度に応じて保険金が決まります |
| 地震による火災 | 地震保険 | 通常の火災保険の火災補償だけでは対象外となることがあります |
| 津波による損害 | 地震保険 | 契約内容と損害認定の確認が必要です |
補償対象の事故でも、免責金額、対象外となる損害、保険金額の上限などが適用される場合があります。保険証券や契約内容のお知らせで、建物の補償範囲を確認してください。
火災保険で建て替える場合の手続き
火災保険の対象となる損害で建て替える場合は、損害の連絡、現地調査、保険金請求、支払い確認の順に進めるのが基本です。
-
保険会社または代理店へ事故の連絡をする
事故が起きた日時、場所、原因、被害の状況、建物を建て替える可能性があることを伝えます。保険会社から案内される受付番号や担当者名も控えておきます。
-
被害状況を写真や動画で記録する
建物の全体、被害を受けた部屋、外壁・屋根・基礎などを撮影します。撮影前に片付けや解体を始めると、損害の確認が難しくなることがあります。
-
保険会社の確認を受ける
保険会社や調査担当者が、事故原因や損害の範囲を確認します。建物が危険で立ち入れない場合は、無理に入らず、消防や自治体、保険会社の指示に従ってください。
-
修理または建て替えの見積書を準備する
建て替えを予定している場合は、解体費用、新築工事費用、付帯工事費用などを分けた見積書を用意します。ただし、見積書の合計額がそのまま保険金として支払われるとは限りません。
-
保険金請求書類を提出する
保険金請求書、被害状況の写真、見積書、事故の内容が分かる資料などを提出します。必要書類は事故の種類や契約内容によって異なるため、保険会社の案内を確認します。
-
保険金の支払い内容を確認する
支払われる保険金額、対象となった損害、免責金額、対象外となった費用を確認します。建て替え工事を始める前に、自己資金や住宅ローンを含めた資金計画を立て直します。
地震保険で建て替える場合の手続き
地震保険では、建物の損害を一定の基準で調査し、全損・大半損・小半損・一部損などの区分に応じて保険金が支払われます。修理費用や新築費用の実額をそのまま補償する仕組みではありません。
-
地震保険の契約を確認する
火災保険に地震保険が付いているか、建物と家財のどちらが対象か、保険金額はいくらかを確認します。火災保険に加入していても、地震保険が付帯されていない場合があります。
-
地震による損害として保険会社へ連絡する
地震の発生日時、建物の所在地、倒壊や損壊の状況を伝えます。地震が原因の火災や津波による損害も、地震保険の対象になるか確認します。
-
損害調査を受ける
地震保険では、建物の主要構造部や焼失・流失の状況などが確認されます。外見上の被害だけで判断できない場合もあるため、建物を解体する前に調査を受けることが大切です。
-
損害認定と保険金額を確認する
損害区分に応じた保険金が支払われるため、建て替え費用の見積額と保険金額が一致するとは限りません。地震保険金だけで建て替え費用を賄えるか、早い段階で確認します。
-
必要書類を提出し、支払い後の資金を計画する
請求書類や本人確認書類などを提出します。建て替え費用が不足する場合は、預貯金、住宅ローン、自治体の支援制度などを別に検討します。
地震保険の保険金額には、火災保険金額に対する割合や建物・家財ごとの上限があります。一般に、地震保険は火災保険の保険金額の一定範囲内で設定され、建物と家財にはそれぞれ上限が設けられています。実際の限度額は契約時期や契約内容を含めて保険証券で確認してください。
建物を解体する前に必要な確認
建て替えを急いでいても、保険会社の損害確認が終わる前に解体すると、被害の証明が難しくなることがあります。安全確保のために応急処置や撤去が必要な場合は、作業前後の写真を残し、保険会社へ連絡してください。
- 建物全体と被害箇所を複数の方向から撮影する
- 被害を受けた家財や設備を、処分前に撮影する
- 応急処置や片付けをした場合は、日時と内容を記録する
- 解体業者に、保険会社の調査前であることを伝える
- 解体前に保険会社から必要な確認方法を聞く
危険な建物に立ち入ることは避けてください。安全のために解体や撤去が必要な場合は、自治体や消防、保険会社に相談し、被害状況を確認できる記録を残します。
建て替え費用の全額が保険金になるとは限らない
保険金は、保険契約の補償範囲と保険金額を基準に支払われます。新しい建物の建築費、解体費、設計費、登記費用、仮住まい費用などがすべて補償されるとは限りません。
特に確認が必要なのは、次の項目です。
- 建物の保険金額と評価方法
- 損害の原因が補償対象に含まれているか
- 免責金額の有無と金額
- 地震保険の損害区分と支払割合
- 解体費用や残存物の片付け費用の補償
- 仮住まい費用や臨時費用の補償
- 建築基準法などの変更に伴う追加費用が対象か
- 住宅ローンが残っている場合の返済方法
火災保険に「臨時費用保険金」などの特約が付いている場合でも、支払条件や上限額があります。特約名だけで対象と判断せず、事故の種類と契約条件を保険会社に確認してください。
保険金を受け取った後に保険契約はどうなるか
建物を解体して新しい家を建てる場合、古い建物の火災保険・地震保険をそのまま使えるとは限りません。建物の所在地、構造、用途、保険金額などが変わるため、保険会社に契約変更または新たな契約が必要か確認します。
保険金の支払いを受けた後も、古い建物の契約が自動的に新しい建物へ移るとは限りません。解体日、新築工事の開始日、完成予定日を伝え、補償が途切れないように手続きを進めます。
新築工事中に確認する保険
新築工事中の建物は、完成後の住宅用火災保険とは別の扱いになることがあります。工事中の火災や水濡れ、盗難、第三者への賠償などについて、建築業者が加入する保険や施主側で必要な補償を確認します。
完成後は、新しい建物の構造、延べ床面積、所在地、用途、住宅ローンの条件などをもとに火災保険と地震保険を申し込みます。保険始期が引き渡し日やローン実行日と合っているかも確認してください。
住宅ローンが残っている場合の注意点
建物が全壊しても、住宅ローンが自動的に消えるとは限りません。保険金の受取人、質権設定の有無、金融機関との契約によって、保険金の使い道や手続きが変わることがあります。
住宅ローンが残っている場合は、保険会社だけでなく、借入先の金融機関にも早めに連絡します。建て替えのために新たな借り入れをする場合は、既存ローンの残高、担保、返済計画を含めて相談が必要です。
建て替え前に用意する主な書類
必要書類は保険会社や事故の内容によって異なりますが、次の資料を求められることがあります。
- 保険証券や契約内容が分かる書類
- 保険金請求書
- 事故状況や損害状況の説明書
- 被害箇所の写真・動画
- 修理または建て替えの見積書
- 罹災証明書や被災証明書
- 登記事項証明書など建物の所有関係が分かる書類
- 本人確認書類や保険金の振込先
- 火災の場合の消防署などの証明資料
- 地震の場合の自治体や公的機関の証明資料
罹災証明書が保険金請求に必ず必要とは限りません。自治体の証明書と保険会社の損害認定は目的や基準が異なるため、必要かどうかをそれぞれ確認してください。
建て替え手続きで避けたい失敗
保険金額が確定する前に工事契約を急ぐと、自己負担額が想定より大きくなることがあります。建て替え費用の見積もりを取る場合も、保険金の支払い額が未確定であることを建築会社に伝えておくと、資金計画を調整しやすくなります。
また、保険金請求を代行すると称して、高額な手数料や違約金を求める業者には注意が必要です。保険金請求は、契約者本人が保険会社へ連絡して手続きできます。不審な勧誘を受けた場合は、契約前に保険会社へ確認してください。
火災保険・地震保険で建て替えるときの確認順序
最初に行うことは、建物を解体せずに保険会社へ事故連絡することです。その後は、次の順序で進めると判断しやすくなります。
- 保険証券で火災保険・地震保険の加入状況と補償対象を確認する
- 保険会社へ事故原因と建て替え予定を連絡する
- 解体前に写真を撮影し、損害調査を受ける
- 解体費・建築費・仮住まい費用などの見積もりを取る
- 支払われる保険金額と対象外費用を確認する
- 住宅ローンがあれば金融機関へ連絡する
- 保険金と自己資金を含めて建て替え計画を決める
- 新しい建物の火災保険・地震保険を申し込む
建て替えの第一歩は、解体前の事故連絡と損害記録です。保険金は建て替え費用の全額を補償するとは限らないため、保険会社の認定結果、住宅ローンの残高、新しい保険契約の条件を確認してから工事を進めてください。