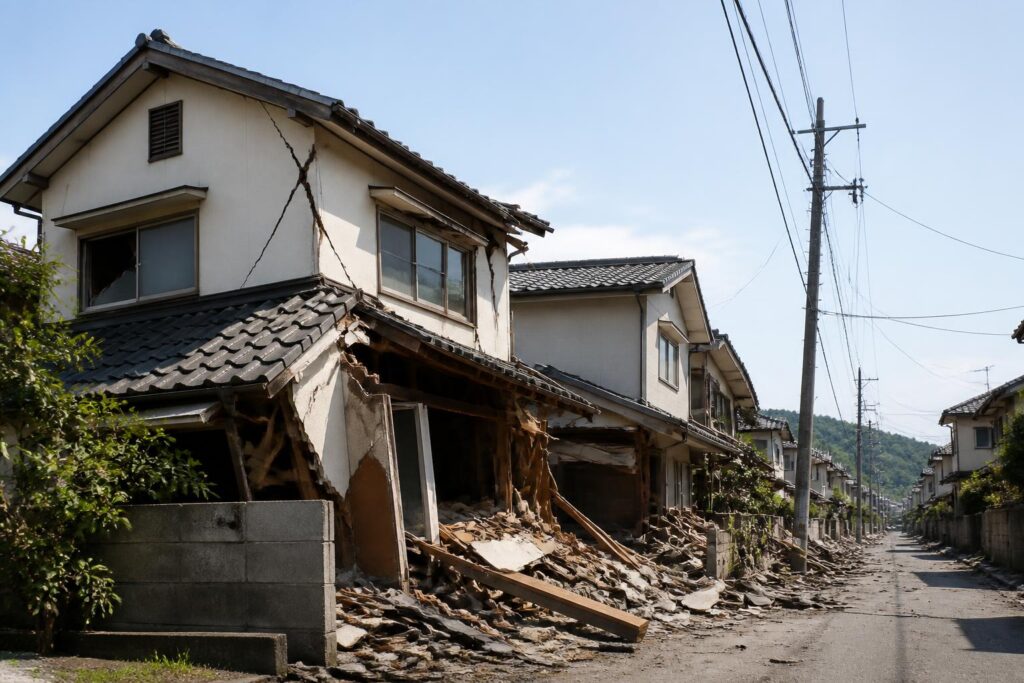
火災保険・地震保険は、売却前でも解約できます。ただし、売買契約を結んだだけでは保険の役割は終わりません。引き渡しが完了する前に解約すると、その期間に火災や自然災害が起きても補償を受けられなくなるため、通常は物件の引き渡し日までは契約を続け、引き渡し後に解約する方法が安全です。
売却前に火災保険・地震保険を解約できる?
解約自体は可能です。ただし、売却の予定があることと、所有権や管理責任が買主へ移ることは別です。
一般的には、売買契約を締結した時点では、まだ売主が物件を所有・管理しています。引き渡し前に解約すると、次のような損害が補償されない可能性があります。
- 引き渡し前の火災や漏水による損害
- 台風、落雷、風災などによる損害
- 地震、噴火、津波による損害
- 火災などによって売買契約の履行に影響が出た場合の損害
そのため、売却前に解約する場合でも、少なくとも引き渡し日と保険の終了日がずれないようにすることが重要です。
解約するタイミングは「引き渡し後」が基本
売却に伴う解約は、物件の引き渡し日を解約日にするか、引き渡しが完了した後に手続きするのが基本です。
売買契約の締結日、決済日、所有権移転登記の日、物件の引き渡し日は、必ずしも同じとは限りません。保険を解約する前に、不動産会社へ次の点を確認してください。
- 買主への引き渡し日
- 決済が完了する予定日
- 引き渡し前の損害を誰が負担する契約になっているか
- 売主の保険をいつまで維持する必要があるか
特に、決済や引き渡しが延期される可能性がある場合は、予定日だけを基準に先に解約しないよう注意が必要です。引き渡しが完了するまでは、保険を維持するか、保険会社に解約日を変更できるか確認しましょう。
火災保険を解約すると返戻金を受け取れる?
契約期間の途中で解約した場合、未経過期間に対応する保険料が返還されることがあります。ただし、返還額の計算方法や手数料の有無は、保険会社、契約内容、解約時期によって異なります。
特に長期契約では、支払った保険料がそのまま残りの月数に比例して返金されるとは限りません。実際の返戻金は、保険会社が契約内容を確認して計算します。
解約前に、保険会社や代理店へ次の内容を確認してください。
- 解約日をいつにするか
- 解約返戻金の有無と金額
- 返戻金の振込時期
- 解約手続きに必要な書類
- 口座振替やクレジットカード払いの停止時期
解約返戻金がある場合でも、保険料の支払方法や契約の種類によって扱いが異なります。金額を自分で推測せず、契約している保険会社に確認しましょう。
地震保険は火災保険と別に解約できる?
地震保険は、単独では契約できず、火災保険に付帯して契約する仕組みです。そのため、火災保険を解約すると、地震保険も継続できなくなるのが一般的です。
地震保険だけを先に解約できるか、火災保険を残して地震保険を解約できるかは、契約内容や保険会社の手続きによって確認が必要です。火災保険と地震保険の解約を別々に考えず、両方の契約について保険会社へ申し出てください。
なお、地震保険は火災保険では補償されない地震・噴火・津波による損害を補償する保険です。売却前に解約すると、引き渡しまでの地震リスクに対する補償もなくなります。
売買契約を結んだ後なら解約してもよい?
売買契約を結んだだけでは、すぐに解約してよいとは限りません。契約締結後も引き渡し前であれば、売主が物件を管理している期間が残っているためです。
たとえば、売買契約後から引き渡しまでの間に建物が火災で損傷した場合、契約書の内容によっては、売主と買主のどちらが損害を負担するかが問題になります。保険を解約していると、売主側で利用できる補償がなくなる可能性があります。
解約を急ぐのではなく、次の順番で確認すると判断しやすくなります。
- 不動産会社に、正式な引き渡し日を確認する。
- 売買契約書で、引き渡し前の滅失・損傷に関する条項を確認する。
- 保険会社に、引き渡し日を解約日にした場合の返戻金を確認する。
- 決済と引き渡しが完了した後、保険会社へ解約を申し込む。
住宅ローンが残っている場合の注意点
住宅ローンを利用している場合は、保険の解約前に金融機関にも確認してください。住宅ローンの契約や担保の条件に、火災保険に関する取り決めが含まれている場合があります。
売却によってローンを完済する予定でも、決済や抵当権抹消が完了する前に保険を解約してよいとは限りません。保険会社だけでなく、金融機関と不動産会社にも解約時期を確認すると安心です。
売却後の保険は買主が用意する
売主が加入している火災保険を、そのまま買主が使えるとは限りません。火災保険は建物の所有者や契約者、補償内容などに関係するため、買主は自分の条件に合う保険を準備する必要があります。
売主の保険を解約する前に、買主が新しい火災保険へ加入しているかを確認する必要は通常ありませんが、売主の保険は買主の保険が始まるまで自動的に補償するものではありません。売主は引き渡し完了まで自分の保険を維持し、買主は引き渡し日から補償が始まるよう準備するのが基本です。
売却前に解約するときの確認ポイント
売却前に解約する事情がある場合は、少なくとも次の点を確認してから手続きしてください。
- 引き渡しが完了しているか
- 売買契約書で損害負担の取り決めを確認したか
- 火災保険と地震保険の両方の扱いを確認したか
- 解約日までに事故が起きた場合の連絡方法を把握しているか
- 解約返戻金と振込時期を確認したか
- 住宅ローンや金融機関の条件に問題がないか確認したか
すでに火災や地震などの損害が発生している場合は、解約手続きより先に保険会社へ連絡してください。解約後に事故の連絡をすると、契約の有効期間や事故発生日などの確認が必要になります。
火災保険・地震保険の解約時期の結論
火災保険と地震保険は、売却前でも解約できます。ただし、売買契約を結んだだけでは補償が不要になったとはいえないため、原則として物件の引き渡しが完了するまで保険を維持し、引き渡し後に解約するのが安全です。
まずは不動産会社に引き渡し日を確認し、その日を基準に保険会社へ解約日と返戻金を確認してください。住宅ローンが残っている場合は、金融機関の条件も確認してから手続きを進めましょう。