相続した家でも、火災保険や地震保険を付ける必要性はあります。ただし、法律上の加入義務があるわけではなく、住むのか、空き家にするのか、売却・解体するのかによって判断が変わります。特に、既存の保険がそのまま使えるとは限らないため、まず保険会社に契約状況と名義変更の可否を確認してください。
相続した家に火災保険は必要?
火災保険は、火災だけでなく、契約内容によって風災、水濡れ、水災、盗難などによる建物や家財の損害を補償します。相続した家を所有し続けるなら、火災や自然災害、管理中の事故に備えるため、加入を検討する価値があります。
一方、近いうちに売却または解体する予定で、建物の価値や保険料とのバランスが合わない場合は、補償内容を絞る判断もできます。ただし、売却や解体が完了するまでは所有者として管理責任が残るため、保険を完全に不要と決めつけないことが大切です。
火災保険が特に必要になりやすいケース
- 相続した家に自分や家族が住む
- 賃貸物件として貸し出す
- 住宅ローンなどの担保になっている
- 木造住宅や古い住宅で、火災・風災の損害が大きくなりやすい
- 台風、洪水、土砂災害などの可能性がある地域にある
- 空き家のまま売却や解体まで一定期間保有する
補償の対象は保険商品ごとに異なります。火災保険に加入していても、水災や地震による損害まで自動的に補償されるとは限りません。
相続した家に地震保険は必要?
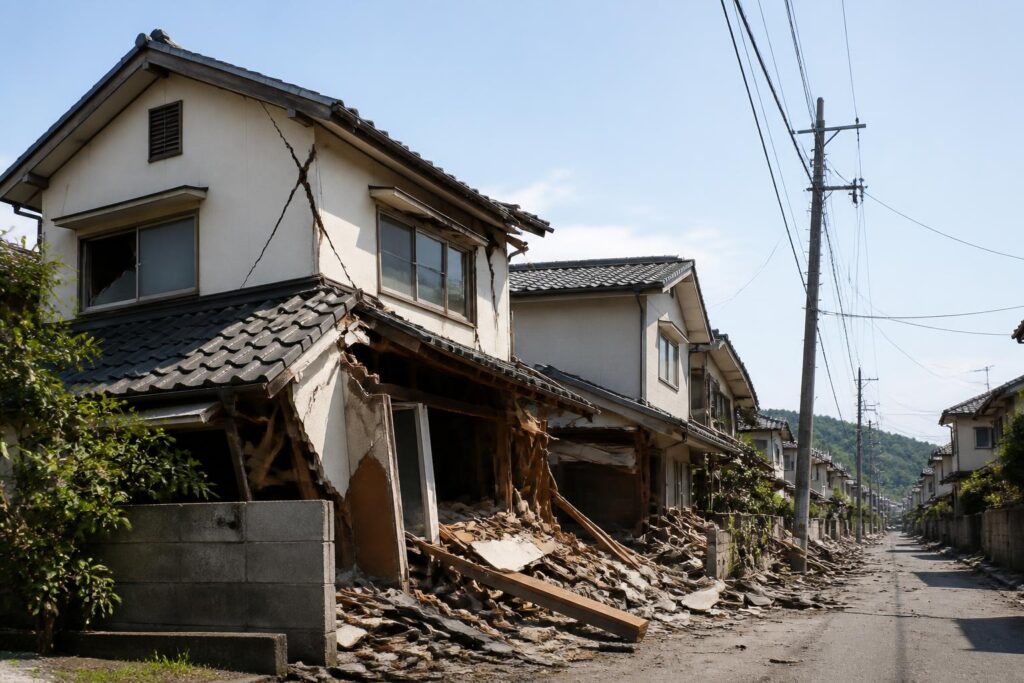
地震による損害に備えたいなら、地震保険の検討が必要です。一般的な火災保険では、地震を原因とする火災や倒壊などが補償されないためです。
地震保険は、通常、火災保険に追加して契約します。地震による建物や家財の損害を補償しますが、火災保険のすべての損害をそのまま補う保険ではありません。保険金額や損害の認定方法にも上限・条件があるため、契約前に確認が必要です。
相続した家が地震の多い地域にある、古い建物で耐震性に不安がある、家を建て替えたり修繕したりする資金を確保したい、といった場合は、地震保険の必要性が高くなります。
住む・空き家にする・売却する場合の判断
| 相続した家の状況 | 保険の考え方 | 確認すること |
|---|---|---|
| 自分や家族が住む | 火災保険を基本に、地震保険や必要な特約を検討する | 建物・家財の補償、地震や水災の補償範囲 |
| 賃貸する | 所有者向けの補償を検討する | 賃貸物件として契約できるか、借主の事故に関する補償 |
| 空き家にする | 空き家向けの契約が必要になることがある | 空き家でも契約できるか、管理中の火災・漏水・賠償リスク |
| 売却する | 売却完了までの期間を補償するか検討する | 引き渡し日までの所有者責任と保険の終了日 |
| 解体する | 解体完了までの事故に備える方法を確認する | 解体工事中の補償や、建物がなくなった後の契約扱い |
空き家は、人が住んでいる住宅とは保険上の扱いが異なる場合があります。空き家であることを伝えずに契約すると、事故の際に補償を受けられない可能性があるため、相続後に住んでいない家は必ず保険会社へ申告してください。
相続前の火災保険はそのまま使える?
相続前の契約を自動的にそのまま使えると考えるのは危険です。契約者、所有者、居住状況、建物の用途が変わるため、保険会社への連絡が必要です。
保険証券や契約内容のお知らせがあれば、次の情報を確認してください。
- 保険会社と証券番号
- 保険期間と満期日
- 保険の対象が建物か家財か
- 地震保険が付いているか
- 水災、風災、個人賠償責任などの特約
- 契約上の所有者、契約者、被保険者
- 相続後の家の利用状況が契約条件に合っているか
相続したこと、所有者が変わったこと、住むのか空き家にするのかを保険会社または代理店に伝え、名義変更、契約の継続、解約、新規契約のどれが必要か確認しましょう。保険料の未払い、契約期間の終了、建物用途の変更などがある場合も、契約内容が変わることがあります。
空き家の火災保険で注意すること
空き家は、火災だけでなく、漏水の発見が遅れる、台風で屋根や外壁が壊れる、不法侵入や放火のリスクが高まるといった問題があります。また、管理不足によって外壁や屋根の一部が落下し、近隣の人や建物に損害を与える可能性もあります。
ただし、通常の住宅向け火災保険を空き家に適用できるかは、建物の状態や利用実態によって異なります。保険会社によっては、空き家向けの商品や条件の異なる契約を案内することがあります。
保険だけでなく、次の管理も行ってください。
- 定期的に訪問して、屋根・外壁・窓・給排水管を確認する
- 郵便物や敷地内のごみを放置しない
- 水道や電気を止める場合は、凍結や漏水への対策を確認する
- 台風や大雨の後に建物の破損を確認する
- 必要に応じて管理業者へ点検や草刈りを依頼する
管理をしていても、すべての損害が補償されるとは限りません。保険の補償対象と免責金額、保険金が支払われない条件を確認してください。
相続した家の保険を決める手順
- 家の使い方を決める。自宅、賃貸、空き家、売却、解体のどれに近いかを整理します。
- 既存の保険契約を確認する。保険証券などで、契約期間、補償対象、地震保険の有無を確認します。
- 保険会社に相続を伝える。所有者の変更と、現在の居住・利用状況を申告します。
- 必要な補償を選ぶ。火災、風災、水災、地震、賠償責任など、家の場所と使い方に応じて検討します。
- 複数の見積もりを同じ条件で比べる。保険料だけでなく、補償範囲、免責金額、空き家への対応を比較します。
- 売却や解体が決まったら再度連絡する。所有権の移転日や建物の解体日によって、保険の終了や変更手続きが必要になります。
保険料を比べるときは、建物の所在地、構造、築年数、延べ床面積、保険金額、免責金額、地震保険の有無などをそろえてください。条件が違う見積もりを保険料だけで比べると、安い代わりに補償が少ない可能性があります。
相続した家に保険を付けるか迷ったときの判断
判断に迷う場合は、まず「その家が損害を受けたとき、修理・撤去・再建の費用を自分で負担できるか」を考えます。負担が難しい場合や、家に住む予定がある場合は、火災保険や地震保険を検討する必要性が高いといえます。
反対に、近く解体する、売却の契約が進んでいる、建物の価値が低く補償の費用対効果が合わない場合は、保険期間や補償を限定する選択肢があります。ただし、売却や解体が完了するまでは、無保険にする前に保険会社へ相談してください。
最初に行うことは、保険証券を確認し、相続した家の所有者と利用状況が変わったことを保険会社へ伝えることです。そのうえで、住むのか空き家にするのかを前提に、火災保険と地震保険の必要な補償を決めましょう。